

του Γιώργου Φιντικάκη
Τι κερδίζουν ΔΕΠΑ και Aktor από το deal σε ΑΠΕ και μπαταρίες - Τι περιλαμβάνει η συμφωνία - Στη ΔΕΠΑ μένουν τα εν λειτουργία έργα
Κίνηση win win με σημαντικά οφέλη, συνέργειες και πλεονεκτήματα για αμφότερες τις πλευρές, ανάλογα φυσικά με το επιχειρηματικό πλάνο της κάθε μιας, συνιστά το deal της εξαγοράς από την AKTOR του 50% του χαρτοφυλακίου έργων ΑΠΕ και μπαταριών της ΔΕΠΑ.
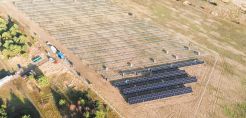
Στη περίπτωση του πρώτου, ο όμιλος αποκτά ένα πακέτο συνολικής ισχύος 471,1 MW που περιλαμβάνει υβριδικά έργα ΑΠΕ με μπαταρίες, αλλά και αυτοτελή συστήματα αποθήκευσης, τα οποία με την πλήρη τους ανάπτυξη εκτιμώνται σε περίπου 370 εκατ ευρώ .
Ενισχύοντας την επιχειρηματική του συνεργασία με τη ΔΕΠΑ, φέρνει πιο κοντά τον στόχο για ισχυρότερη παρουσία στις ΑΠΕ και μπαταρίες και ενδυναμώνει το ενεργειακό του στίγμα, με βάση και το business plan των 3 δισ που έχει εξαγγείλει η διοίκηση με ορίζοντα το 2031.
Στη περίπτωση της ΔΕΠΑ, η εταιρεία ναι μεν εισπράττει μια σημαντική υπεραξία για τα υπό ανάπτυξη projects που πουλάει, χωρίς ταυτόχρονα να αποχωρίζεται εν λειτουργία έργα. Το portfolio αυτό παραμένει στο σύνολό του ανέπαφο, με ό,τι αυτό σημαίνει για τη σημασία που αποδίδει στις ΑΠΕ.
Ταυτόχρονα, μειώνει ως ένα βαθμό την έκθεση που είχε, μαζί με τα κόστη κατασκευής, αποκτώντας παράλληλα ένα συνέταιρο για να συμβάλει στην λήψη των όρων σύνδεσης, δηλαδή να τρέξει την ωρίμανση των έργων.
Στην πράξη η συναλλαγή αφορά στο σύνολο της έργα, τα οποία δεν έχουν πάρει όρους σύνδεσης: Τόσο τα 221,1 MW φωτοβολταϊκών με συστήματα αποθήκευσης για τα οποία έχουν ληφθεί Αποφάσεις Έγκρισης Περιβαλλοντικών Όρων, όσο και οι μπαταρίες 250 MW τελούν εν αναμονή της χορήγησης των οριστικών προσφορών σύνδεσης.
Τα υφιστάμενα έργα, δηλαδή τα 80 MW εν λειτουργία, καθώς και τα περίπου 500 MW υπό κατασκευή, παραμένουν στο χαρτοφυλάκιο της ΔΕΠΑ. Στις δε μπαταρίες η ΔΕΠΑ διατηρεί το 49% του χαρτοφυλακίου με σκοπό την από κοινού ανάπτυξη με τον AKTOR.
Αν και μένει να ξεκαθαριστεί, εντούτοις σύμφωνα με κάποιες πληροφορίες, εφόσον τα έργα που εντάχθηκαν στην συναλλαγή πάρουν σάρκα και οστά, θα είναι πιθανότατα η ΔΕΠΑ αυτή που θα έχει το energy management.
Σε μια τέτοια περίπτωση, εκείνη θα “τρέχει” την παραγωγή και τον τομέα της χονδρεμπορίας του χαρτοφυλακίου που περνά στα χέρια της AKTOR, και το οποίο, όπως αναφέρει ο τελευταίος πρόκειται να μετουσιωθεί σε έργα, περί τους 18-24 μήνες μετά την εξασφάλιση των όρων σύνδεσης.
Εχει τη σημασία του ότι κατά την παρουσίαση τον περασμένο Ιούνιο στους αναλυτές του νέου του επιχειρηματικού πλάνου, η διοίκηση είχε θέσει στόχο την εξαγορά μέχρι τα τέλη του 2026 ενός πακέτου έργων ΑΠΕ ισχύος 550 MW.
Τώρα, τα έργα των ανανεώσιμων και μπαταριών, ισχύος 471,1 MW που αποκτά από τη ΔΕΠΑ φέρνουν πιο κοντά την υλοποίηση του στόχου.
Επόμενος στόχος για τον όμιλο είναι η αύξηση του χαρτοφυλακίου στα 1,2 GW, με τη διοίκηση Εξάρχου να ξεκαθαρίζει ότι κάθε νέα εξαγορά θα πρέπει και να προσφέρει διψήφιες εσωτερικές αποδόσεις (IRR).
Στην ίδια παρουσίαση είχε ανακοινώσει ότι θα προβεί σε εξαγορά μπαταριών στην Βουλγαρία, προκειμένου να αντισταθμίσει τις ολοένα και μεγαλύτερες περικοπές που υφίστανται τα εγχώρια έργα ανανεώσιμων πηγών, για τις οποίες ο κ. Εξάρχου (και όχι μόνο) κρούει όλο και πιο συχνά το κίνδυνο εμφάνισης μιας νέας γενιάς κόκκινων δανείων.
(Αναδημοσίευση από το euro2day.gr)
Σχετικά άρθρα

AKTOR: Έναρξη προγράμματος επαναγοράς ιδίων μετοχών

Τελική ευθεία για 2 mega deals στην ενέργεια

AKTOR: Υπερκάλυψη κατά 1,8 φορές για το ομόλογο των 300 εκατ. ευρώ – Στα 7,87% το επιτόκιο

AKTOR: Μετά την ΑΜΚ «παίρνει σειρά» το ομόλογο των 300 εκατ.

Εξάρχου: Ξεπέρασαν τα 2,2 δισ. οι συνολικές προσφορές - Δεν κρίθηκε σκόπιμη η αύξηση της άντλησης κεφαλαίων

AKTOR: Κατά 3,6 φορές υπερκαλύφθηκε η αύξηση κεφαλαίου - Ισχυρό ενδιαφέρον από ξένους και εγχώριους επενδυτές
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM