


Eurobank: Εκρηκτική κερδοφορία για τα ελληνικά διυλιστήρια – Στα 4,8 δισ. ευρώ το EBITDA του 2026
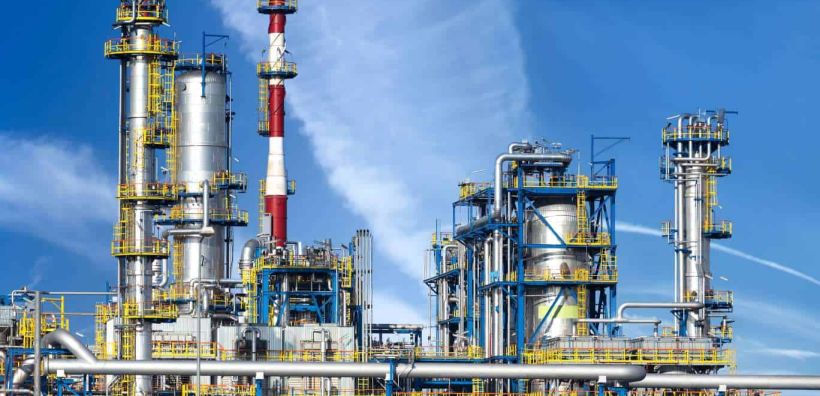
Σε νέα, θεαματική αναβάθμιση των εκτιμήσεών της για τα ελληνικά διυλιστήρια προχωρά η Eurobank, καθώς η εκτόξευση των διεθνών περιθωρίων διύλισης στη διάρκεια του καλοκαιριού αλλάζει δραστικά την εικόνα κερδοφορίας για HELLENiQ Energy και Motor Oil. Η χρηματιστηριακή ανεβάζει σημαντικά τις τιμές-στόχους και για τις δύο εταιρείες, ωστόσο εμφανίζεται πλέον πιο επιλεκτική μετά το ισχυρό ράλι των μετοχών.
Ειδικότερα, για τη HELLENiQ Energy η τιμή-στόχος αυξάνεται στα 17,5 ευρώ από 12,6 ευρώ, όμως η σύσταση υποβαθμίζεται σε Hold από Buy, καθώς η Eurobank θεωρεί ότι η τρέχουσα αποτίμηση έχει ήδη ενσωματώσει μεγάλο μέρος της βελτίωσης των θεμελιωδών μεγεθών.
Για τη Motor Oil, αντίθετα, διατηρείται η σύσταση Buy, με την τιμή-στόχο να εκτοξεύεται στα 73,9 ευρώ από 53,2 ευρώ. Παρά ταύτα, η μετοχή αφαιρείται από τη λίστα των top picks, καθώς μετά την άνοδο των τελευταίων μηνών το περιθώριο περαιτέρω ανόδου έχει περιοριστεί σε σχέση με προηγουμένως.
Το μεγάλο στοίχημα των περιθωρίων
Η δραματική αναθεώρηση των εκτιμήσεων συνδέεται πρωτίστως με την εικόνα στην ευρωπαϊκή αγορά πετρελαϊκών προϊόντων. Τα cracks του diesel και των αεροπορικών καυσίμων κινήθηκαν το καλοκαίρι προς τα 80 δολάρια το βαρέλι, καθώς η στενότητα στην προσφορά εντάθηκε.
Με βάση το μοντέλο της Eurobank, το περιθώριο διύλισης στο τρίτο τρίμηνο του 2026 εκτιμάται ότι ξεπερνά τα 30 δολάρια ανά βαρέλι, προδιαγράφοντας νέα ισχυρή άνοδο της κερδοφορίας σε τριμηνιαία βάση. Και παρά το γεγονός ότι η έκθεση δεν προεξοφλεί ότι οι σημερινές ακραίες συνθήκες θα διατηρηθούν αυτούσιες, ακόμη και μια συντηρητικότερη παραδοχή για το τέταρτο τρίμηνο αρκεί για να αλλάξει θεαματικά τις προβλέψεις για το σύνολο της χρονιάς.
Η Eurobank προβλέπει πλέον για το 2026 προσαρμοσμένο EBITDA 2,52 δισ. ευρώ για τη Motor Oil και 2,27 δισ. ευρώ για τη HELLENiQ Energy. Πρόκειται συνολικά για σχεδόν 4,8 δισ. ευρώ EBITDA από τους δύο ελληνικούς ομίλους.
Το μέγεθος της αναθεώρησης είναι ενδεικτικό της αλλαγής που έχει συντελεστεί μέσα σε λίγους μήνες. Στις αρχές του 2026 οι συγκλίνουσες εκτιμήσεις της αγοράς τοποθετούσαν την κερδοφορία των δύο εταιρειών στην περιοχή των 1,4-1,5 δισ. ευρώ, ενώ σε σχέση με τις προβλέψεις της Eurobank τον Ιούνιο οι νέες εκτιμήσεις για τα δύο διυλιστήρια είναι αυξημένες κατά περισσότερο από 80%.
Εξαιρετικό και το 2027
Το σημαντικότερο ίσως στοιχείο της έκθεσης είναι ότι η Eurobank δεν αντιμετωπίζει την τρέχουσα έκρηξη των περιθωρίων αποκλειστικά ως ένα βραχυπρόθεσμο φαινόμενο. Αντίθετα, θεωρεί ότι και το 2027 θα αποτελέσει ακόμη μία εξαιρετική χρονιά για τον κλάδο.
Για το επόμενο έτος ανεβάζει την παραδοχή για τα πραγματοποιούμενα περιθώρια διύλισης στα 25-26 δολάρια το βαρέλι, έναντι μόλις 15-16 δολαρίων που προέβλεπε προηγουμένως. Ως αποτέλεσμα, σχεδόν διπλασιάζει τις προβλέψεις EBITDA για το 2027, στην περιοχή των 2-2,25 δισ. ευρώ, από περίπου 1,1 δισ. ευρώ προηγουμένως.
Ακόμη μεγαλύτερη είναι η λειτουργική μόχλευση στην τελική γραμμή, με τα προσαρμοσμένα καθαρά κέρδη να υπολογίζονται πλέον σε περίπου 1,2-1,6 δισ. ευρώ, δηλαδή περίπου 2,5 φορές υψηλότερα από τις προηγούμενες εκτιμήσεις.
Η Eurobank προβλέπει βέβαια σημαντική αποκλιμάκωση από το 2028. Τα cracks σε diesel και jet εκτιμάται ότι θα υποχωρήσουν περίπου στα 40 και 42 δολάρια το βαρέλι, αντίστοιχα, ενώ τα συνολικά περιθώρια διύλισης θα κινηθούν στα 17-18 δολάρια και στη συνέχεια προς τα χαμηλά έως μέσα επίπεδα των 10 δολαρίων το 2029.
Ακόμη και σε αυτό το σενάριο, όμως, η νέα «κανονικότητα» φαίνεται αισθητά καλύτερη από εκείνη που θεωρούσε μέχρι πρόσφατα η αγορά. Για το 2028 προβλέπεται EBITDA 1,3-1,5 δισ. ευρώ, περισσότερο από 20% υψηλότερα από τις προηγούμενες εκτιμήσεις και σαφώς πάνω από το περίπου 1 δισ. ευρώ που συνδεόταν παραδοσιακά με συνθήκες mid-cycle.
Γιατί τα περιθώρια μπορεί να μείνουν ψηλά
Πίσω από αυτή την αλλαγή βρίσκεται μια περισσότερο δομική εκτίμηση για την ευρωπαϊκή αγορά διύλισης. Η Ευρώπη παραμένει εξαρτημένη από εισαγωγές μεσαίων αποσταγμάτων, την ώρα που η διαθέσιμη πλεονάζουσα δυναμικότητα είναι περιορισμένη και οι νέες προσθήκες παραγωγικής ικανότητας παραμένουν σχετικά μικρές.
Ταυτόχρονα, τα χαμηλά αποθέματα αφήνουν ελάχιστα περιθώρια απορρόφησης ενδεχόμενων διαταραχών στην προσφορά. Αυτό σημαίνει ότι η αγορά παραμένει ευάλωτη σε γεωπολιτικές ή άλλες αναταράξεις και, σύμφωνα με την Eurobank, δημιουργεί τις προϋποθέσεις ώστε τα περιθώρια να σταθεροποιηθούν μακροπρόθεσμα πάνω από το παλαιό μοντέλο των υψηλών μονοψήφιων δολαρίων ανά βαρέλι.
Με άλλα λόγια, η έκθεση καταλήγει στην εκτίμηση ότι το «πάτωμα» της βιώσιμης κερδοφορίας των ελληνικών διυλιστηρίων βρίσκεται πλέον αισθητά υψηλότερα από ό,τι θεωρούσε μέχρι σήμερα η αγορά.
Μερίσματα και ταχεία αποκλιμάκωση του χρέους
Η ισχυρή παραγωγή ταμειακών ροών αναμένεται να μεταφραστεί τόσο σε σημαντική απομόχλευση όσο και σε υψηλότερες διανομές προς τους μετόχους, χωρίς να περιορίζονται τα προγραμματισμένα επενδυτικά σχέδια.
Για τη HELLENiQ Energy, η Eurobank προβλέπει ότι ο καθαρός δανεισμός θα μειωθεί περίπου στα 1,3 δισ. ευρώ στο τέλος του 2026 και στα 800 εκατ. ευρώ το 2027, με τον δείκτη καθαρού χρέους προς προσαρμοσμένο EBITDA να περιορίζεται αντίστοιχα σε περίπου 0,6 και 0,4 φορές.
Ακόμη πιο εντυπωσιακή είναι η πρόβλεψη για τη Motor Oil, η οποία αναμένεται να περάσει σε καθαρή ταμειακή θέση περίπου 200 εκατ. ευρώ το 2026 και 1,2 δισ. ευρώ το 2027.
Στο μέτωπο των μερισμάτων, για τη HELLENiQ Energy προβλέπονται 1,64 ευρώ ανά μετοχή το 2026 και 1,40 ευρώ το 2027, που αντιστοιχούν σε αποδόσεις 9,2% και 7,8%. Για τη Motor Oil οι αντίστοιχες εκτιμήσεις διαμορφώνονται στα 4 και 4,23 ευρώ ανά μετοχή, με αποδόσεις 6,1% και 6,4%.
Το ράλι έχει ήδη προεξοφλήσει μέρος της αναβάθμισης
Εδώ ακριβώς εντοπίζεται και η επιφύλαξη της Eurobank. Από τα τέλη Ιουνίου οι χρηματιστηριακές αξίες των δύο εταιρειών έχουν αυξηθεί κατά περίπου 2-3 δισ. ευρώ, για HELLENiQ Energy και Motor Oil αντίστοιχα. Η κίνηση αυτή βρίσκεται σε γενικές γραμμές στην ίδια τάξη μεγέθους με τις σωρευτικές αναβαθμίσεις EBITDA που έχει πραγματοποιήσει η Eurobank για την περίοδο 2026-2028.
Κατά συνέπεια, ένα σημαντικό τμήμα του νέου περιβάλλοντος υψηλότερων περιθωρίων έχει ήδη περάσει στις αποτιμήσεις.
Αυτό εξηγεί και τη διαφοροποίηση των συστάσεων: στη HELLENiQ Energy η νέα τιμή-στόχος των 17,5 ευρώ βρίσκεται πλέον κοντά στην τρέχουσα τιμή της μετοχής, οδηγώντας στην υποβάθμιση σε Hold. Στη Motor Oil, αντίθετα, η τιμή-στόχος των 73,9 ευρώ, μαζί με το μέρισμα, εξακολουθεί να προσφέρει συνολική δυνητική απόδοση άνω του 15%, δικαιολογώντας τη διατήρηση της σύστασης Buy.
Σχετικά άρθρα
Νιγηρία: Το γιγαντιαίο διυλιστήριο Dangote τροφοδοτεί την Ευρώπη
Ανέβηκαν στα 62 δολάρια τα περιθώρια των ευρωπαϊκών διϋλιστηρίων
Οι παγκόσμιες συγκρούσεις πλήττουν 45 εκατ. βαρέλια ημερησίως – Οι μάχες σε Μέση Ανατολή, Ρωσία, Ουκρανία και τα «μέτωπα» σε ΗΠΑ, Καναδά και Βενεζουέλα
Ρωσία: Εκτός λειτουργίας μεγάλο διυλιστήριο μετά από πλήγμα ουκρανικού drone
ΕΕ: Έξι χώρες επιθυμούν συζητήσεις για τη φορολόγηση των έκτακτων κερδών των πετρελαϊκών

Κ. Ράιτ: Προανήγγειλε μέτρα για αύξηση παραγωγής των διυλιστηρίων
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM