


Σε Στερεά Ελλάδα, Θεσσαλία και Δυτική Μακεδονία το 70% των ΣΑΗΕ με ΟΠΣ για σύνδεση στο σύστημα μεταφοράς – Αναλυτικά η γεωγραφική κατανομή των αιτημάτων στον ΑΔΜΗΕ
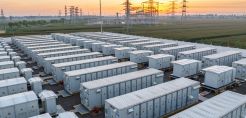
Σε Θεσσαλία, Στερεά Ελλάδα και Δυτική Μακεδονία συγκεντρώνεται προς ώρας το επενδυτικό ενδιαφέρον για συστήματα αποθήκευσης ηλεκτρικής ενέργειας μπαταριών με το 70% των έργων με Οριστικές Προσφορές Σύνδεσης στον ΑΔΜΗΕ να καταγράφονται σε αυτές τις περιοχές, ενώ ανάλογη είναι και η υφιστάμενη εικόνα με τα εν λειτουργία έργα.
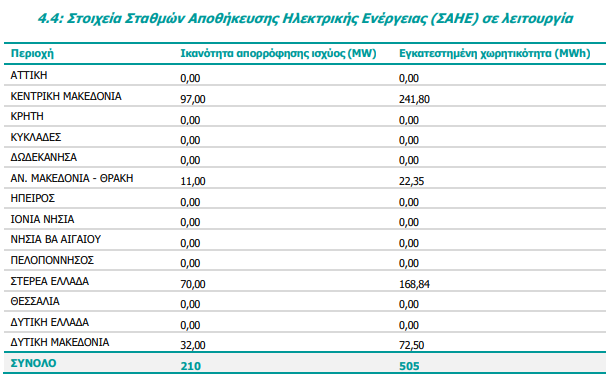
Ειδικότερα, όπως αποτυπώνεται στον παρακάτω πίνακα από το δεκαετές πρόγραμμα ανάπτυξης του Διαχειριστή 2027-2036 που τέθηκε την περασμένη Παρασκευή σε δημόσια διαβούλευση, οι προαναφερόμενες περιοχές με τέταρτη στη σειρά να έρχεται η Αττική φέρεται να βρίσκονται υψηλά στις προτιμήσεις των επενδυτών με το «φάκελο» της Θεσσαλίας να μετράει 479,9 MW σταθμών αποθήκευσης ηλεκτρικής ενέργειας (ΣΑΗΕ) με ΟΠΣ, 370 MW σε Στερεά Ελλάδα, 223,5 MW στη Δυτική Μακεδονία και 121,99 MW στην Αττική, σε ένα σύνολο 1.403 MW και 4.439 MWh εγκατεστημένης χωρητικότητας.
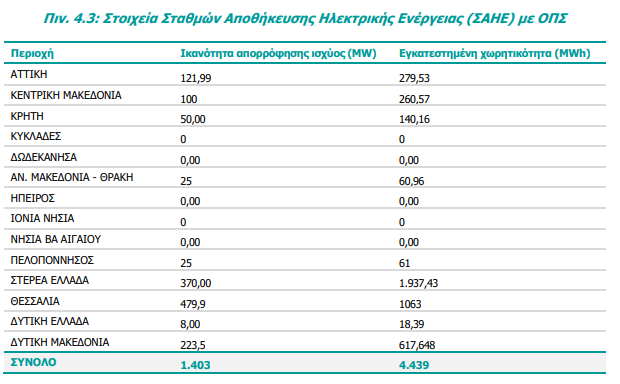
Στις υπόλοιπες περιοχές, τα νούμερα εμφανίζονται αρκετά μικρότερα με την πραγματική εικόνα ωστόσο πιθανόν να είναι διαφορετική τόσο σε αυτές τις περιοχές όσο και στις πλέον ελκυστικές δεδομένου ότι η διαδικασία χορήγησης Οριστικών Προσφορών Σύνδεσης σε έργα αποθήκευσης έχει πάρει «κεφάλι» στις δραστηριότητες του ΑΔΜΗΕ μετά και την σχετική προτεραιοποίηση που έκανε το Υπουργείο Περιβάλλοντος και Ενέργειας με σχετικό νόμο μέσα στο καλοκαίρι, δίνοντας «προβάδισμα» σε συνεργατικές μπαταρίες στα κοινά σημεία σύνδεσης για να ακολουθήσει η χορήγηση οριστικών προσφορών σύνδεσης στις merchant μπαταρίες που θα λάβουν το «πράσινο φως» μέσω της πρόσκλησης του ΥΠΕΝ.
Ανάλογα ισχύει και στην περίπτωση των εν λειτουργία έργων με τον Διαχειριστή να υποδέχεται διαρκώς νέα έργα αποθήκευσης στο σύστημα που με την σειρά τους μεγεθύνουν διαρκώς το σχετικό χαρτοφυλάκιο, καθιστώντας «παλιά» τα στοιχεία που περιλαμβάνονται στο δεκαετές πρόγραμμα του ΑΔΜΗΕ. Η εικόνα των 210 MW με 505 MWh εγκατεστημένης χωρητικότητας αντιστοιχεί εν πολλοίς στην κατάσταση προ τριμήνου με το διάστημα που μεσολάβησε μια σειρά έργα να έχουν μπει σε δοκιμαστική λειτουργία, καταλαμβάνοντας μια θέση στο σύστημα μεταφοράς.
Αυτή την στιγμή, σύμφωνα με όσα ανέφερε την προηγούμενη εβδομάδα η πολιτική ηγεσία του ΥΠΕΝ κατά την παρουσίαση των μέτρων για την μείωση του ενεργειακού κόστους, τα εν λειτουργία έργα φτάνουν τα 700 MW με βάσιμες προοπτικές, δεδομένου του pipeline έργων που βρίσκεται στην ουρά για σύνδεση του σύστημα μεταφοράς, να «κλείσουν» στο 1 GW μέχρι το τέλος του έτους.
Υπενθυμίζεται ότι το ΥΠΕΝ, όπως καταδείχθηκε κατά την παρουσίαση των μέτρων, εμφανίζεται να δίνει ιδιαίτερη έμφαση στο κομμάτι της αποθήκευσης, θέτοντας ενδιάμεσους στόχους που ξεκινούν από το 1 GW στο τέλος του 2026 για να συνεχίσουν στο 1,5 GW στα μέσα του 2027, 3-4 GW μέχρι το τέλος του 2028 και 5-7 GW μέχρι το 2030, με το γενικότερο συμπέρασμα να καταλήγει ότι η αποθήκευση συνιστά βασικό εργαλείο για την «μόνιμη» μείωση των τιμών ενέργειας και επομένως θα πρέπει να επιταχυνθεί περαιτέρω.
Σχετικά άρθρα
Στα 9 δισ. ευρώ το νέο επενδυτικό πρόγραμμα του ΑΔΜΗΕ 2027-2036 – 7 δισ. ευρώ ο σχεδιασμός μέχρι το 2030 – Σε δημόσια διαβούλευση το νέο ΔΠΑ του Διαχειριστή
ΑΔΜΗΕ: Εν λειτουργία ΑΠΕ και έργα με ΟΠΣ αθροίζουν σήμερα στα 32.5 GW – Πως καταμερίζονται ανά τεχνολογία – Τι άλλαξε από το 2024 στο 2026
Προσδοκίες για αύξηση της ζήτησης καθαρής ενέργειας από τα data center – Τι προβλέπει ο ΑΔΜΗΕ μέχρι το 2036 – «Πρόκληση» οι βραδινές αιχμές του φορτίου
Χωρίς τον ΑΔΜΗΕ το SPV της ΕΔΕΥΕΠ για τα υπεράκτια αιολικά πάρκα – Ποια είναι η εναλλακτική - Με αργούς ρυθμούς οι εξελίξεις στον κλάδο

Στα συρτάρια της ΡΑΑΕΥ βεβαιώσεις παραγωγού 65 GW σε έργα ΑΠΕ και 72 GW σε αποθήκευση – Πως καταμερίζονται ανά τεχνολογία – Αναλυτικά τα στοιχεία μέχρι και τον Αύγουστο του 2026
Κεντρικό εργαλείο οι διασυνδέσεις στα σχέδια του ΥΠΕΝ για φθηνότερο ρεύμα – Ψήφος εμπιστοσύνης στον ΑΔΜΗΕ που υλοποιεί το μεγαλύτερο επενδυτικό πρόγραμμα στην ιστορία του
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM