


Εγχώρια παραγωγή φωτοβολταϊκών: πόσο ρεαλιστική είναι;
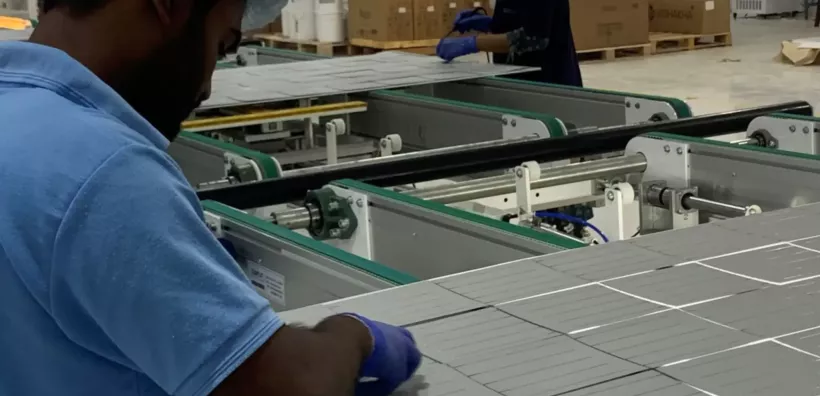
Όλοι αναγνωρίζουν την ανάγκη αλλαγής του παραγωγικού μοντέλου της χώρας. Στο πλαίσιο αυτό λοιπόν επανήλθε στο προσκήνιο η ανάπτυξη εγχώριας παραγωγής φωτοβολταϊκών. Ευγενής στόχος, αλλά ας δούμε τι προϋποθέτει και αν τελικά είναι ρεαλιστικός ή αν πρόκειται απλώς για ευσεβή πόθο.
Η ιδέα μιας εγχώριας βιομηχανίας είναι ελκυστική για κάθε πολιτικό, ιδίως όταν αφορά έναν πράσινο και καινοτόμο κλάδο που υπόσχεται φθηνότερη ηλεκτρική ενέργεια και νέες θέσεις εργασίας. Πριν όμως εξετάσουμε τις προοπτικές, αξίζει μια ματιά στο παρελθόν. Το 2010 λειτουργούσαν στην Ελλάδα πέντε εργοστάσια φωτοβολταϊκών, με ετήσια παραγωγική δυνατότητα περίπου 200 MW και πραγματική παραγωγή μόλις στο ένα τέταρτο αυτής. Για την ανάπτυξή τους είχαν επενδυθεί σχεδόν 500 εκατ. ευρώ, με σημαντικές επιδοτήσεις. Η Ελλάδα είχε ακολουθήσει το παράδειγμα των αναπτυγμένων χωρών που τότε δημιουργούσαν εργοστάσια φωτοβολταϊκών. Λίγο αργότερα, όμως, οι περισσότερες από αυτές τις μονάδες είχαν εγκαταλειφθεί - όχι μόνο στην Ελλάδα, αλλά σε πολλές χώρες, ακόμη και αυτές με ισχυρή βιομηχανική παράδοση. Οι περισσότερες χώρες δεν άντεξαν τον ανταγωνισμό της Κίνας, η οποία σήμερα κυριαρχεί στη βιομηχανία φωτοβολταϊκών. Το ερώτημα είναι γιατί επικράτησε: λόγω επιδοτήσεων; Δύσκολα, αφού επιδοτήσεις δόθηκαν και συνεχίζουν να δίνονται παντού.
Το πραγματικό πλεονέκτημα της Κίνας είναι η καθετοποίηση της παραγωγής και η οικονομία κλίμακας. Η παραγωγή των φωτοβολταϊκών ξεκινά από την παραγωγή πολυπυριτίου (μια ακριβή και ενεργοβόρα διεργασία), συνεχίζεται με την ενδιάμεση παραγωγή πλακιδίων (wafers) και κυψελών και καταλήγει στη συναρμολόγηση των κυψελών σε φωτοβολταϊκά πλαίσια.
Για να ανταγωνιστεί κανείς την Κίνα πρέπει να λάβει υπόψη του ότι η χώρα αυτή έχει ετήσιο παραγωγικό δυναμικό πάνω από 1.200 GW. Κάθε μια από τις 5 μεγαλύτερες κινεζικές εταιρίες κατασκευής φωτοβολταϊκών έχει από μόνη της παραγωγική δυνατότητα μεγαλύτερη από την ζήτηση των ΗΠΑ ή της Ευρώπης. Γι’ αυτό και το Fraunhofer Institute στις μελέτες που πραγματοποιεί για την αναγέννηση της ευρωπαϊκής βιομηχανίας θεωρεί ως ελάχιστη ρεαλιστική ετήσια δυναμικότητα μονάδας τα 5 GW. Ένα τέτοιο εγχείρημα έχει νόημα (και ειδικά για χώρες όπως η Ελλάδα) μόνο με τη συμμετοχή σε μια συντονισμένη ευρωπαϊκή προσπάθεια. Όσο για την καθετοποίηση της παραγωγής, αρκεί να λάβουμε υπόψη το παρακάτω ενδεικτικό κόστος:
- Μονάδα πολυπυριτίου: 200-250 εκατ.€/GW
- Μονάδα Ingot/Wafer: 100-120 εκατ. €/GW
- Μονάδα κυψελών: 100-120 εκατ. €/GW
- Μονάδα συναρμολόγησης πλαισίων: 50-85 εκατ. €/GW (εξαρτάται από το βαθμό αυτοματοποίησης)
Πρόσφατη μελέτη της SolarPower Europe έδειξε ότι η παραγωγή ενός φωτοβολταϊκού πλαισίου στην Ευρώπη με χρήση ευρωπαϊκών κυψελών κοστίζει κατά μέσο όρο 10,3 €ct/Wp περισσότερο από το ίδιο πλαίσιο που κατασκευάζεται στην Κίνα. Αυτό επιβαρύνει το συνολικό κόστος ενός φωτοβολταϊκού συστήματος, με αποτέλεσμα το σταθμισμένο κόστος της ηλιακής κιλοβατώρας να είναι κατά μέσο όρο 14,5% υψηλότερο για τα ευρωπαϊκής προέλευσης πλαίσια.
Κατ’ αρχήν, είναι ορθό να αποφεύγεται η υπερβολική εξάρτηση από μία μόνο χώρα, όποια κι αν είναι αυτή. Η εμπειρία της ευρωπαϊκής εξάρτησης από το ρωσικό φυσικό αέριο προσφέρει χρήσιμα διδάγματα για τους κινδύνους που δημιουργεί η συγκέντρωση της προμήθειας σε έναν περιορισμένο αριθμό προμηθευτών.
Ωστόσο, η περίπτωση των φωτοβολταϊκών δεν είναι απολύτως συγκρίσιμη με την περίπτωση του φυσικού αερίου. Αν διακοπεί η τροφοδοσία αερίου, οι συνέπειες είναι άμεσες: από την επόμενη κιόλας ημέρα επηρεάζονται η θέρμανση, η ηλεκτροπαραγωγή και η βιομηχανική παραγωγή. Αντίθετα, μια διακοπή στις εισαγωγές φωτοβολταϊκών πλαισίων δεν σταματά την παραγωγή ηλεκτρικής ενέργειας από τα ήδη εγκατεστημένα συστήματα. Η επίπτωση αφορά κυρίως τον ρυθμό ανάπτυξης νέων έργων και το κόστος μελλοντικών επενδύσεων.
Ακόμη και στην περίπτωση μιας παρατεταμένης κρίσης με την προμηθεύτρια χώρα, η Ευρώπη διαθέτει δύο σημαντικά πλεονεκτήματα:
- την τεχνογνωσία για να αναπτύξει ή να επανεκκινήσει παραγωγική ικανότητα, έστω με υψηλότερο κόστος,
- τον χρόνο προσαρμογής, καθώς η υφιστάμενη εγκατεστημένη ισχύς συνεχίζει να παράγει ηλεκτρισμό.
Το ζητούμενο, επομένως, δεν είναι να εξαλειφθεί κάθε εξάρτηση -κάτι μάλλον ανέφικτο- αλλά να περιοριστεί ο στρατηγικός κίνδυνος μέσω διαφοροποίησης προμηθευτών, ενίσχυσης κρίσιμων τμημάτων της ευρωπαϊκής αλυσίδας αξίας και ρεαλιστικής αξιολόγησης του κόστους.
Επανερχόμαστε, λοιπόν, στην Ελλάδα. Ο στόχος συνδέεται κυρίως με τη μείωση της εξάρτησης από την Κίνα. Ρεαλιστικά, όμως, αυτό που μπορούμε να χρηματοδοτήσουμε είναι κυρίως το τελικό στάδιο, δηλαδή η συναρμολόγηση των πλαισίων. Από μόνη της, αυτή η επιλογή δεν προσφέρει την επιθυμητή ασφάλεια και ανθεκτικότητα, καθώς σε μια κρίση θα μπορούσε να περιοριστεί και η πρόσβαση σε πρώτες ύλες και ενδιάμεσα προϊόντα, τα οποία ελέγχονται σε μεγάλο βαθμό από την Κίνα.
Σημαίνει αυτό ότι πρέπει να εγκαταλείψουμε την προσπάθεια; Όχι. Ωστόσο, είναι αμφίβολο αν η Ελλάδα μπορεί να προχωρήσει ουσιαστικά μόνη της. Μόνο μέσα από μια συντονισμένη ευρωπαϊκή πρωτοβουλία υπάρχει πιθανότητα να αλλάξει η σημερινή ισορροπία. Και ακόμη κι αυτό δεν θα είναι εύκολο.
Δεν πρέπει επίσης να παραβλέπεται ότι τα φωτοβολταϊκά πλαίσια αποτελούν μόνο ένα μέρος του συνολικού φωτοβολταϊκού συστήματος. Καθώς το κόστος τους έχει μειωθεί σημαντικά, η συμμετοχή τους στο τελικό κόστος είναι πλέον περιορισμένη. Αν συνυπολογιστούν ο εγχώρια παραγόμενος βοηθητικός εξοπλισμός, όπως βάσεις και καλώδια, καθώς και η εγκατάσταση και συντήρηση από εργαζόμενους στη χώρα, η εγχώρια προστιθέμενη αξία ενός φωτοβολταϊκού συστήματος προσεγγίζει το 60%.
Σχετικά άρθρα
Πτώση ζήτησης και τιμών για τα φωτοβολταϊκά πάνελ στην Ευρώπη τον Αύγουστο – Στα 0,125 €/Wp το μέσο κόστος στις βασικές κατηγορίες
JinkoSolar: Σημαντική πτώση στις παραδόσεις πάνελ το πρώτο εξάμηνο - Έλλειμμα 1,5 δισ. για τις κινεζικούς ομίλους του κλάδου λόγω χαμηλών τιμών

Πίεση στις τιμές των φωτοβολταϊκών πάνελ στην Ευρώπη, εν μέσω στασιμότητας στη ζήτηση

ΑΝΑ.ΦΩ.Σ.: Πανελλαδική κάλυψη με στόχο την κυκλική οικονομία στον τομέα της ενέργειας

ΦΩΤΟΚΥΚΛΩΣΗ: Πρωτοπόρος στην ανακύκλωση φωτοβολταϊκών πλαισίων και ηλεκτρικού & ηλεκτρονικού εξοπλισμού

ΦΩΤΟΚΥΚΛΩΣΗ: Σημαντικό και αναγκαίο βήμα η θέσπιση του ελάχιστου τέλους διαχείρισης από τον ΕΟΑΝ - Το πιο κρίσιμο είναι η υλοποίηση της απόφασης
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM