


Τα χέρια ψηλά σηκώνουν οι αναλυτές μετά και το «stop» εξαγωγών από το Ριάντ - Τι σημαίνει για τα ελληνικά διυλιστήρια - Ποιες λύσεις ψάχνει η κυβέρνηση ενόψει χειμώνα
Αντιμέτωπη με τον κίνδυνο να αυξηθεί περαιτέρω ο λογαριασμός των σχεδιαζόμενων μέτρων βρίσκεται η κυβέρνηση, μετά το προσωρινό «stop» των εξαγωγών σαουδαραβικού πετρελαίου προς την Ευρώπη, καθώς ουδείς πλέον μπορεί να προβλέψει την πορεία των τιμών.
Στην πραγματικότητα είναι τόσο απανωτές και ανατρεπτικές οι εξελίξεις, ώστε η εβδομάδα ξεκινά χωρίς μεγάλοι αναλυτές, όπως ο κολοσσός της JP Morgan, να μπορούν να ενημερώσουν τους πελάτες τους για την πορεία της αγοράς πετρελαίου, δηλαδή για το ποιο είναι πλέον το “ήπιο”, το "δυσμενές” και το "ακραίο” σενάριο για τις τιμές.
"Απλώς δεν ξέρουμε πώς να διαμορφώσουμε ένα μοντέλο για την τελική έκβαση”, (https://www.bbc.com/news/articles/cq0m3gmv8n7ko), επισημαίνει σε ένα ασύνηθες σημείωμα προς τους επενδυτές ο διεθνούς προφιλ αμερικανικός οίκος, εξηγώντας ότι δυσκολεύεται να προβλέψει το πώς θα επηρεαστούν οι τιμές του πετρελαίου από τη σύγκρουση ΗΠΑ-Ιράν.
Τόσο γιατί έχουν ξεπεραστεί αυτά που αρχικά θεωρούσε ως “κόκκινες γραμμές” που η κυβέρνηση Τραμπ δεν θα παραβίαζε (πετρέλαιο άνω των 100 δολ, πληθωρισμός άνω του 4%, τιμή βενζίνης πάνω από 5 δολ/ γαλόνι και αποδόσεις στα 10ετή ομόλογα κοντά στο 5%) χωρίς να διαφαίνονται πουθενά σημάδια αποκλιμάκωσης, όσο κυρίως επειδή στους υφιστάμενους αρνητικούς παράγοντες (κλειστό Όρμουζ, απουσία προόδου στις διαπραγματεύσεις Ουάσινγκτον - Τεχεράνης, κλιμάκωση της σύγκρουσης στην Ουκρανία), προστίθενται συνεχώς νέοι.
Από την γεωγραφική εξάπλωση του πολέμου στην Ερυθρά λόγω των Χούθι και την άνοδο των ναύλων, μέχρι τις ανακοινώσεις την περασμένη εβδομάδα από τη Saudi Aramco για προσωρινό (μέχρι νεοτέρας) πάγωμα των εξαγωγών πετρελαίου από την Σαουδική Αραβία προς την Ευρώπη, το τοπίο έχει γίνει τόσο σύνθετο, ώστε ένας από τους κορυφαίους επενδυτικούς οίκους διεθνώς αδυνατεί να προβλέψει πώς και πότε θα τελειώσει η κρίση.
Σε μια τέτοια συγκυρία και ενώ η κυβέρνηση ετοιμάζεται να ανακοινώσει το πρώτο πλέγμα μέτρων ενόψει χειμώνα, ρίχνοντας το βάρος στο πετρέλαιο θέρμανσης για το οποίο θα υπάρξει πιθανότατα συνάντηση εντός εβδομάδας με τα διυλιστήρια, καλείται λόγω των εξελίξεων να συνυπολογίσει και το “ακραίο” σενάριο των προ ημερών ανακοινώσεων της ΕΚΤ.
Αυτό για μέσες τιμές στο τελευταίο τρίμηνο του έτους στα 132 δολάρια/βαρέλι στο πετρέλαιο και 130 ευρώ / MWh στο φυσικό αέριο. Το “καλό” σενάριο προβλέπει μέση τιμή στα 87 δολάρια και στα 60 ευρώ αντίστοιχα, και το “δυσμενές” 99 δολάρια/ βαρέλι και 77 ευρώ/MWh αντίστοιχα.
Η έκκληση Μακρόν, τα γαλλικά πρατήρια και το σενάριο της εξαίρεσης
Ασφαλώς την λύση στην Ευρώπη θα έδινε μια προσωρινή εξαίρεση από τους κοινοτικούς δημοσιονομικούς περιορισμούς, για έκτακτες δαπάνες ενεργειακών μέτρων, όπως η μείωση του ΕΦΚ και του ΦΠΑ, καθώς τότε “θα μπορούσαμε να εξετάσουμε και την προσωρινή μείωση της φορολογίας στα καύσιμα”, όπως επανέλαβε χθες ο Πρωθυπουργός κατά την κυριακάτικη ανασκόπηση του κυβερνητικού έργου (https://energypress.gr/index.php/news/mitsotakis-anagkaia-i-eyropaiki-parembasi-gia-ta-kaysima-i-ellada-mpainei-dynamika-ston).
Στην παρούσα ωστόσο φάση δεν είναι σαφές πόσο κοντά βρίσκεται η ΕΕ σε κάτι τέτοιο, παρ’ ότι η πίεση για κοινή ευρωπαϊκή παρέμβαση μεγαλώνει.
Τόσο από το γεγονός ότι ακόμη και η Γαλλία αντιμετωπίζει πλέον ελλείψεις καυσίμων, με το 11% των πρατηρίων να δηλώνουν προβλήματα εφοδιασμού σε βενζίνη ή ντίζελ (https://www.news18.com/world/frances-fuel-crisis-deepens-11-stations-face-petrol-diesel-supply-shortages-ws-el-10341615.html ), όσο και από τη νέα σαουδαραβική "νάρκη”, που ανάγκασε τη Παρασκευή τον Πρόεδρο Μακρόν να απευθύνει έκκληση στους G7 για απελευθέρωση μέρους των στρατηγικών τους αποθεμάτων (https://oilprice.com/Latest-Energy-News/World-News/Macron-Calls-for-Another-Emergency-Oil-Release-as-Europe-Loses-Supply.htm).
Το γεγονός ότι η Saudi Aramco ενημέρωσε την περασμένη εβδομάδα όλους τους ευρωπαίους πελάτες της, όπως φυσικά και τα ελληνικά δυιλιστήρια, ότι τον Οκτώβριο δεν θα προβεί σε παραδόσεις (https://energypress.gr/index.php/news/saudi-aramco-telos-oi-paradoseis-argoy-petrelaioy-stin-eyropi-gia-ton-oktobrio), εκτός του ότι μεταφράζεται σε απώλεια 577.000 βαρελιών την ημέρα και συντηρεί ψηλά τις τιμές, δημιουργεί και ανησυχία για τους επόμενους μήνες.
Πως κινούνται τα ελληνικά διυλιστήρια
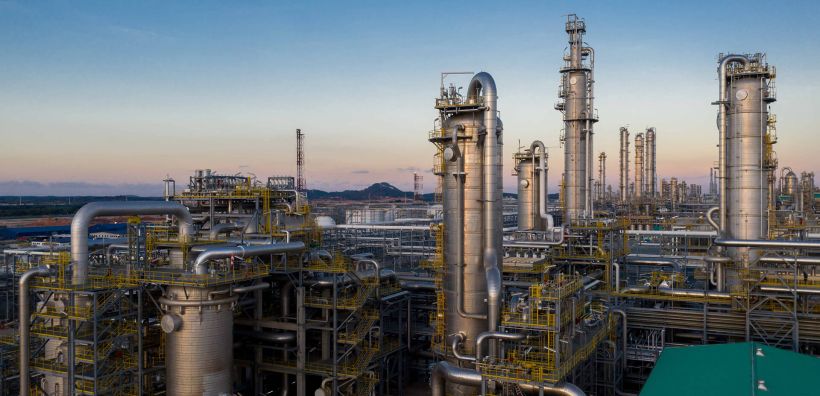
Αν και τα εγχώρια δυιλιστήρια φροντίζουν να καλύψουν από αλλού την τροφοδοσία τους, με φορτία από Καζακστάν, Λιβύη, αμερικανικό αργό, Αίγυπτο ή μέσω του αγωγού Μπακού - Τσειχάν, εντούτοις μένει να αποδειχθούν στην πράξη οι διαβεβαιώσεις των Σαουδαράβων ότι το πολύ σε έξι εβδομάδες θα έχουν αποκατασταθεί οι ζημιές στον 1.200 χλμ αγωγό East–West και θα έχουν ξεκινήσει εκ νέου οι εξαγωγές από το λιμάνι του Γιανμπού.
Στην πραγματικότητα, η Ευρώπη “βρίσκεται για μια ακόμη φορά στην λάθος πλευρά του χάρτη”, όπως σχολιάζουν σκωπτικά αναλυτές, καθώς η Aramco ανακοίνωσε ότι δεν θα διακόψει τις αποστολές προς Κίνα, Ν.Κορέα, Ινδία και Ιαπωνία, ακολουθώντας μια εναλλακτική οδό μέσω του Κόλπου και του Ομάν (https://thedeepdive.ca/saudi-aramco-cuts-europe-from-october-crude-redirects-exports-to-east-asia/).
Τα παραπάνω συμβαίνουν σε μια συγκυρία όπου η μια μετά την άλλη οι ευρωπαικές χώρες, με οδηγό τις δημοσιονομικές τους αντοχές, μειώνουν τους φόρους στα καύσιμα, με τελευταία εξέλιξη την ανακοίνωση της Γερμανίας το Σάββατο ότι κατεβάζει κι άλλο τον ΕΦΚ σε βενζίνες και ντίζελ.
Στην περίπτωση της Ελλάδας, η κυβέρνηση που αντιμετωπίζει τον κίνδυνο ο δύσκολος χειμώνας να εξαφανίσει τις θετικές επιπτώσεις από τα μέτρα της ΔΕΘ, φαίνεται να ρίχνει όλο της το βάρος στο πετρέλαιο θέρμανσης.
Σύμφωνα με τις πληροφορίες, η μείωση στην τιμή του καυσίμου που θα βγει στις 15 Οκτωβρίου επιδιώκεται να είναι ακόμη και πάνω από 30 λεπτά το λίτρο - ο Πρωθυπουργός επανέλαβε χθες την δέσμευση για κάτω από 1,75 ευρώ/ λίτρο έναντι τιμής εκκίνησης 2 ευρώ με τα σημερινά δεδομένα - κάτι που θα εξαρτηθεί από τη συνεισφορά των διυλιστηρίων και τις συναντήσεις που θα έχουν αυτή την εβδομάδα με το κυβερνητικό επιτελείο.
Η αγορά του ρεύματος
Σε ό,τι αφορά την αγορά ρεύματος, το ΥΠΕΝ παρακολουθεί τις εξελίξεις “μέρα με τη μέρα” και προς ώρας δεν φαίνεται να σχεδιάζονται μέτρα, χωρίς αυτό να σημαίνει ότι η κατάσταση εμπνέει αισιοδοξία, καθώς η μέση τιμή χονδρικής βρίσκεται στα 157,72 ευρώ/ MWh. Αν ο Σεπτέμβρης κλείσει σε αυτά τα επίπεδα (έναντι 133 ευρώ/ MWh του κλεισίματος για τον Αύγουστο), θα μιλάμε για αύξηση 18%.
Και παρ’ ότι τον Σεπτέμβριο αρκετοί πάροχοι απορρόφησαν μέρος των ανατιμήσεων στη χονδρική (21% τον Αύγουστο), με τη χρέωση για οκτώ στα δέκα νοικοκυριά, όσο το μερίδιο των δύο μεγαλύτερων προμηθευτών να διαμορφώνεται μεσοσταθμικά στα 16,8 λεπτά/ KWh, εντούτοις στο σύνολο της αγοράς, η μέση τιμή για τα πράσινα είναι πολύ υψηλότερα. Πλησιάζει πλέον τα 21 λεπτά/ KWh, όντας ο υψηλότερος μέσος όρος στη συγκεκριμένη κατηγορία εδώ και πάνω από ένα χρόνο.
Σχετικά άρθρα
Ο βαρύς ενεργειακός λογαριασμός του πολέμου στη Μέση Ανατολή
Πιερρακάκης: Οι αποφάσεις που λαμβάνουμε στην ενέργεια θα έχουν μακροχρόνια αποτέλεσμα
Πυκνώνουν τα σύννεφα στις αγορές ενέργειας εν μέσω «πρωτόγνωρης» ενεργειακής κρίσης – Οι βασικές εκτιμήσεις του ΙΕΝΕ για την «επόμενη μέρα»
Σδούκου: Χρειάζεται μια ευρωπαϊκή πρωτοβουλία για την κρίση στα καύσιμα - Περιορισμένα τα οφέλη από μια μείωση του ΕΦΚ
Τέλεια ενεργειακή καταιγίδα πάνω από την Ευρώπη - Το τοξικό κοκτέιλ από πετρέλαιο, αέριο και ρεύμα και οι 10 εστίες της “πολυκρίσης”- Τα σενάρια που επεξεργάζεται η κυβέρνηση
Πήραν φωτιά τα προθεσμιακά συμβόλαια στο ρεύμα ενόψει χειμώνα - Τα σήματα από Ελλάδα μέχρι Γερμανία, το φυσικό αέριο στα 80 ευρώ και το κακό σενάριο
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM