

Πόσα GW μπαταριών «χωράει» η ελληνική αγορά – Το παράδειγμα της Βουλγαρίας και τα εμπόδια για την αποθήκευση
Σε μια κρίσιμη καμπή εισέρχεται η ελληνική αγορά αποθήκευσης, καθώς από τη μία πλευρά η ανάγκη για μπαταρίες γίνεται ολοένα πιο επιτακτική λόγω της αύξησης των περικοπών ΑΠΕ και, από την άλλη, το μεγάλο επενδυτικό ενδιαφέρον δημιουργεί το ερώτημα πόσα GW μπορούν τελικά να λειτουργήσουν με βιώσιμους οικονομικούς όρους.
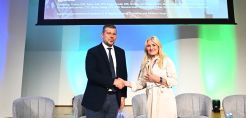
Το συγκεκριμένο ερώτημα βρέθηκε στο επίκεντρο της συζήτησης που πραγματοποιήθηκε στην Αθήνα στο πλαίσιο εκδήλωσης της Jinko, με τη συμμετοχή εκπροσώπων της αγοράς, επενδυτών και τραπεζών. Η εκτίμηση που διατυπώθηκε είναι ότι η Ελλάδα μπορεί να αναπτύξει μια μεγάλη αγορά αποθήκευσης, υπό την προϋπόθεση όμως ότι θα αρθούν τα εμπόδια που σήμερα καθυστερούν τις επενδύσεις, από τη γραφειοκρατία και τις αδειοδοτήσεις μέχρι τους όρους σύνδεσης και τους περιορισμούς του δικτύου.
Το ενδιαφέρον είναι ότι το βασικό πρόβλημα δεν φαίνεται πλέον να είναι ούτε η διαθεσιμότητα κεφαλαίων ούτε η ωριμότητα της τεχνολογίας. Οι μπαταρίες μπορούν πλέον να αναπτυχθούν με καθαρά εμπορικούς όρους και οι τράπεζες εμφανίζονται πρόθυμες να χρηματοδοτήσουν βιώσιμα projects. Το ζητούμενο είναι να δημιουργηθούν οι συνθήκες ώστε το μεγάλο pipeline έργων να μετατραπεί σε πραγματικές επενδύσεις.
Πόσα GW «χωράει» η αγορά
Ένα από τα βασικά θέματα που τέθηκαν στη συζήτηση αφορά το πραγματικό οικονομικό βάθος της ελληνικής αγοράς αποθήκευσης.
Η ανάπτυξη μπαταριών έχει ένα ιδιαίτερο χαρακτηριστικό: όσο περισσότερα συστήματα εισέρχονται στην αγορά τόσο περισσότερο εξομαλύνεται η καμπύλη των τιμών. Οι μπαταρίες αγοράζουν ή αποθηκεύουν ηλεκτρική ενέργεια στις ώρες χαμηλών τιμών και την πωλούν στις ακριβές ώρες, περιορίζοντας σταδιακά το spread πάνω στο οποίο βασίζεται ένα σημαντικό μέρος της κερδοφορίας τους.
Στη συζήτηση αναφέρθηκε ότι ορισμένα μοντέλα τοποθετούν σήμερα περίπου στα 3 GW το επίπεδο στο οποίο η αγορά θα μπορούσε να λειτουργεί με βιώσιμες αποδόσεις με τις υφιστάμενες παραδοχές. Αυτό, ωστόσο, δεν αντιμετωπίζεται ως κάποιο απόλυτο όριο.
Το τελικό μέγεθος μπορεί να είναι μεγαλύτερο και θα εξαρτηθεί από την εξέλιξη της ζήτησης ηλεκτρικής ενέργειας, την περαιτέρω ανάπτυξη των ΑΠΕ, τις διασυνδέσεις, τον εξηλεκτρισμό νέων δραστηριοτήτων και φυσικά τις πρόσθετες αγορές στις οποίες θα μπορούν να συμμετέχουν οι μπαταρίες.
Άλλωστε, τα έσοδα ενός BESS δεν περιορίζονται στο απλό energy arbitrage. Η συμμετοχή στην αγορά εξισορρόπησης και στις επικουρικές υπηρεσίες, αλλά και η σύναψη συμβάσεων με aggregators και optimizers ή tolling agreements, μπορούν να δημιουργήσουν πρόσθετες και περισσότερο προβλέψιμες ροές εσόδων.
Η σύγκριση με τη Βουλγαρία
Ιδιαίτερο ενδιαφέρον παρουσιάζει η σύγκριση με τη Βουλγαρία, η οποία μέσα σε μικρό χρονικό διάστημα κατάφερε να περάσει μπροστά από την Ελλάδα στην ανάπτυξη μπαταριών.
Στη συζήτηση επισημάνθηκαν δύο βασικές διαφορές. Η πρώτη αφορά την αξιοποίηση των ευρωπαϊκών πόρων. Η Βουλγαρία κινήθηκε επιθετικά αξιοποιώντας το Recovery and Resilience Facility για να αναπτύξει αποθήκευση. Το πρόγραμμα RESTORE χρηματοδοτήθηκε με 603 εκατ. ευρώ από το RRF, ενώ τα στοιχεία της Ευρωπαϊκής Επιτροπής δείχνουν ότι η χώρα έχει πλέον συμβάσεις για περίπου 14 GWh grid-scale αποθήκευσης και 1.120 MW co-located συστημάτων. Ήδη 1.181 MW BESS βρίσκονταν σε λειτουργία σύμφωνα με την έκθεση της Κομισιόν για το 2026.
Υπάρχει όμως και μια δεύτερη διαφορά, η οποία αναδείχθηκε από τους συμμετέχοντες στην εκδήλωση: η βουλγαρική αγορά κινήθηκε με πολύ λιγότερη ρύθμιση και με μεγαλύτερη ελευθερία για τους επενδυτές, γεγονός που επέτρεψε στα έργα να προχωρήσουν ταχύτερα.
Η ίδια η Ευρωπαϊκή Επιτροπή καταγράφει σειρά μεταρρυθμίσεων στη Βουλγαρία που κινούνται προς αυτή την κατεύθυνση: απελευθέρωση της αγοράς, μεταρρυθμίσεις στις αγορές χονδρικής και εξισορρόπησης, καλύτερη πληροφόρηση των επενδυτών για τη διαθεσιμότητα του δικτύου και δυνατότητα cable pooling, ώστε ΑΠΕ και αποθήκευση να αξιοποιούν αποτελεσματικότερα τις υπάρχουσες υποδομές.
Το συμπέρασμα της σύγκρισης δεν είναι επομένως μόνο ότι η Βουλγαρία διέθεσε περισσότερες επιδοτήσεις. Είναι ότι πήρε γρηγορότερα αποφάσεις και δημιούργησε ένα πλαίσιο στο οποίο τα έργα μπορούσαν να περάσουν ταχύτερα από το χαρτί στην κατασκευή.
Τι πρέπει να αλλάξει στην Ελλάδα
Αντίθετα, στην Ελλάδα το μεγάλο pipeline έργων εξακολουθεί να συναντά σημαντικά εμπόδια.
Η αγορά ζητεί πρωτίστως επιτάχυνση της έκδοσης όρων σύνδεσης και των αδειοδοτικών διαδικασιών, μεγαλύτερη σαφήνεια για τη διαθέσιμη χωρητικότητα του δικτύου και σταθερούς κανόνες για τη συμμετοχή των μπαταριών στις επιμέρους αγορές ηλεκτρικής ενέργειας.
Οι μπαταρίες μπορούν πλέον να σταθούν χωρίς επιδότηση
Ένα ακόμη μήνυμα που προέκυψε από τη συζήτηση είναι ότι η αποθήκευση έχει αρχίσει να περνά από τη φάση των επιδοτούμενων έργων σε εκείνη των επενδύσεων που μπορούν να στηριχθούν στα έσοδα της αγοράς.
Αυτό δεν σημαίνει ότι κάθε έργο μπαταρίας είναι αυτομάτως βιώσιμο. Αντίθετα, οι τράπεζες εξετάζουν πολύ προσεκτικά το revenue model, την τεχνολογία, τον επενδυτή, τις εγγυήσεις και τις προβλέψεις για τις μελλοντικές χρηματοροές.
Όπως εξηγήθηκε στην εκδήλωση, όσο περισσότερο merchant είναι ένα έργο τόσο υψηλότερο είναι το ρίσκο και τόσο χαμηλότερη συνήθως είναι η μόχλευση που είναι διατεθειμένη να δεχθεί η τράπεζα. Ενδεικτικά, για ένα καθαρά merchant project αναφέρθηκε ότι η χρηματοδότηση μπορεί να κινηθεί στην περιοχή του 50%-60% της επένδυσης, ανάλογα με τον επενδυτή και τα χαρακτηριστικά του έργου.
Αντίθετα, όταν υπάρχουν περισσότερο εξασφαλισμένες χρηματοροές, η τραπεζική χρηματοδότηση μπορεί να προσεγγίσει ακόμη και το 70%.
Tolling και aggregators μειώνουν το ρίσκο
Καθοριστική για το bankability των νέων επενδύσεων μπορεί να αποδειχθεί η ανάπτυξη διαφορετικών εμπορικών μοντέλων.
Tolling agreements, συμβάσεις με optimizers και aggregators μπορούν να περιορίσουν τη μεταβλητότητα των εσόδων και να καταστήσουν ένα έργο περισσότερο ελκυστικό για τις τράπεζες.
Στη συζήτηση αναφέρθηκε χαρακτηριστικά παράδειγμα όπου ο optimizer μπορεί να λαμβάνει περίπου 20%-30% των εσόδων, αναλαμβάνοντας μέρος του εμπορικού ρίσκου, ενώ ο επενδυτής διατηρεί μια περισσότερο προβλέψιμη απόδοση. Τα ακριβή ποσοστά φυσικά διαφέρουν ανά σύμβαση και έργο.
Οι τράπεζες, άλλωστε, έχουν ήδη αρχίσει να χρηματοδοτούν τόσο standalone μπαταρίες όσο και hybrid projects και έργα αντλησιοταμίευσης. Το μήνυμα των τραπεζικών στελεχών ήταν ότι όταν ένα project είναι ώριμο κατασκευαστικά και ρυθμιστικά, υπάρχει διάθεση χρηματοδότησης με όρους προσαρμοσμένους στο επίπεδο κινδύνου του.
Από το pipeline στην πραγματική αγορά
Το μεγάλο στοίχημα επομένως για την ελληνική αποθήκευση δεν είναι να δημιουργηθεί επενδυτικό ενδιαφέρον – αυτό ήδη υπάρχει. Είναι να μπορέσει το ενδιαφέρον αυτό να μετατραπεί σε πραγματική εγκατεστημένη ισχύ πριν οι περικοπές και η συμπίεση των τιμών στις ώρες υψηλής παραγωγής ΑΠΕ επιβαρύνουν ακόμη περισσότερο την αγορά.
Η Ελλάδα χρειάζεται μπαταρίες, αλλά χρειάζεται ταυτόχρονα ισχυρότερο δίκτυο, ταχύτερες συνδέσεις, λιγότερη γραφειοκρατία και ένα σαφές πλαίσιο που θα επιτρέπει στους επενδυτές και στις τράπεζες να γνωρίζουν τους κανόνες του παιχνιδιού.
Σχετικά άρθρα
Βαρλάμης (JinkoSolar): Οδηγός για το «storage» το 30% της αγοράς στα φβ – Στόχος 3,6 GWh παραγγελίες μέχρι το τέλος του 2026 – Κρίσιμο πλεονέκτημα η ύπαρξη τοπικής ομάδας
Ακόμη πιο ισχυρά “φίλτρα” βάζουν οι τράπεζες για την χρηματοδότηση των merchant μπαταριών - Μετρά το track record του επενδυτή, το είδος του εξοπλισμού και ο aggregator
Off grid έργο αποθήκευσης 1.2 MWh / 800kw με HUAWEI LUNA2000-241-2S1 στην Κύπρο
Η Ιρλανδία θεσπίζει επιχορήγηση 600 ευρώ για οικιακές μπαταρίες
Eurelectric: Η ηλεκτρική ενέργεια άντεξε στους ενεργειακούς κλυδωνισμούς το 2026, αλλά η αποθήκευση και η ευελιξία πρέπει να καλύψουν τη διαφορά
HELIOS: Αποθήκευση με €200 εκατ.: το ερώτημα δεν είναι πόσα, αλλά για ποιον και για ποιο πρόβλημα
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM