

Ακόμη πιο ισχυρά “φίλτρα” βάζουν οι τράπεζες για την χρηματοδότηση των merchant μπαταριών - Μετρά το track record του επενδυτή, το είδος του εξοπλισμού και ο aggregator
Τα απαιτητικά "φίλτρα" των τραπεζών για την χρηματοδότηση των merchant μπαταριών, η ανταπόκριση των επενδυτών και φυσικά η ανάγκη για fast track αδειοδοτήσεις θα κρίνουν το στοίχημα της αποθήκευσης ενέργειας στην Ελλάδα.
Στην νέα πραγματικότητα, όπου οι τράπεζες καλούνται να δανειοδοτήσουν μαζικά μία νέα “πράσινη” τεχνολογία, για την οποία δεν υπάρχει η παραμικρή ορατότητα στα μελλοντικά έσοδα από τις χονδρεμπορικές αγορές, το εύρος της χρηματοδότησης δεν εξαρτάται πλέον μόνο από την φερεγγυότητα και το track record του επενδυτή, μικρού, μεσαίου ή μεγάλου.
Από το είδος του εξοπλισμού μέχρι το after sales και την συντήρηση καθ’ όλο τον κύκλο ζωής της μπαταρίας, μέχρι τον συνεργαζόμενο ΦοΣΕ και τις παρεχόμενες υπηρεσίες ευστάθειας στο σύστημα, υπάρχει μια πλειάδα παραγόντων που μπαίνουν πλέον στην εξίσωση της τραπεζικής χρηματοδότησης.
Αυτό ακριβώς το νέο τοπίο, αλλά και οι ευρύτερες προκλήσεις για να κερδηθεί το κυβερνητικό στοίχημα του δεκαπλασιασμού της αποθήκευσης στην Ελλάδα, από τα σημερινά 700 MW μέχρι και στα 7 GW το 2030, αναδείχθηκαν σε κλειστή συνάντηση με στελέχη τραπεζών, ενεργειακών ομίλων και δημοσιογράφους που διοργάνωσε προ ημερών η Jinko Solar στην Αθήνα.
Κοινό μήνυμα όλων των εμπλεκομένων στην αλυσίδα είναι ότι το παιχνίδι θα κριθεί στο φλέγον ζήτημα της fast track αδειοδότησης, κάτι που προς ώρας απουσιάζει από την εξίσωση, γι’ αυτό και η αγορά διατηρεί τις επιφυλάξεις της ως προς τους στόχους για την επόμενη τριετία, παρά το μεγάλο ελληνικό pipeline.
Tην ανισορροπία ανάμεσα σε αιτήματα και πραγματικά έργα επιβεβαιώνει το βαρόμετρο της Eurelectric που δημοσιεύτηκε χθες (https://www.eurelectric.org/publications/power-barometer-2026-the-power-proof/) και το οποίο δείχνει ότι μπορεί η Ελλάδα να κατέχει την 6η θέση πανευρωπαικά ως προς το pipeline σε μπαταρίες, ωστόσο βρίσκεται στην τελευταία θέση με τη μικρότερη εγκατεστημένη ισχύ.
Συγκεκριμένα το pipeline των μπαταριών στην Ελλάδα ανέρχεται σε 27 GW, αλλά η εγκατεστημένη ισχύς είναι μόλις 0,7 GW. Την πρώτη θέση στο piipeline κατέχει η Γερμανία με 480 GW και ακολουθούν, η Ιταλία με 277 GW, η Πολωνία με 83 GW, η Ολλανδία με 60 GW και η Ισπανία με 37 GW.

Τραπεζικά εργαλεία στην εποχή των merchant
Από πλευράς πάντως των τραπεζών, όπως έγινε σαφές στην συνάντηση, ενώ μέχρι πρότινος ήταν επιφυλακτικές απέναντι στις merchant μπαταρίες και παρ' ότι δύσκολα μπορεί κανείς να μοντελοποιήσει με ακρίβεια τα έσοδα που θα έχουν ακόμη και σε ορίζοντα 10ετίας, πλέον δείχνουν αρκετά πιο πρόθυμες να τις χρηματοδοτήσουν.
Αρκεί ο επενδυτής να κάνει τα σωστά βήματα και να είναι σε θέση να κατανοήσει τον κίνδυνο που αναλαμβάνει, κάτι που δεν είναι καθόλου αυτονόητο.
“Ασφαλώς και μια merchant μπαταρία θα χρηματοδοτηθεί διαφορετικά σε σχέση με ένα επιδοτούμενο ενεργειακό έργο. Αλλά έχουμε τα εργαλεία για τον μετριασμό του κινδύνου και βρίσκουμε από κοινού με τους επενδυτές την δομή και την κατάλληλη ισορροπία μεταξύ ρίσκου και απόδοσης. Το έχουμε κάνει αυτό με πολλούς πελάτες μας”, όπως ανέφερε ο Αλέξανδρος Παναγιωτάκης, Head of Project Finance της Τράπεζας Πειραιώς.
Στην πράξη αυτό σημαίνει ότι σε αντίθεση με τα παραδοσιακά “πράσινα” έργα με εγγυημένο έσοδο για μια 20ετία, όπου το δάνειο κάλυπτε συνήθως το 80% των κεφαλαιουχικών δαπανών και το υπόλοιπο 20% προερχόταν από ίδια κεφάλαια, η αναλογία αλλάζει.
Και το δάνειο συνήθως δεν ξεπερνά το 50%-60% της επένδυσης, άρα η ίδια συμμετοχή κινείται στο 40%-50%, ένα μοντέλο εντελώς διαφορετικό από εκείνο στο οποίο κτίστηκε επί δεκαετίες η τραπεζική χρηματοδότηση των ΑΠΕ, που αλλάζει, όπως άλλωστε και το νέο κύμα έργων που μπαίνει στην αγορά.

“Αν ο επενδυτής είναι αξιόπιστος, τότε η μόχλευση θα είναι χαμηλότερη επειδή ο κίνδυνος είναι υψηλότερος και μπορεί να κυμαίνεται, πχ στο 50-60% της επένδυσης. Αλλά και οι αποδόσεις του είναι υψηλότερες στο σενάριο που η απόσβεση της επένδυσης γίνει εντός 3ετίας. Αν επομένως διασφαλίσει τα έσοδά του και τις ταμειακές του ροές, τότε το ποσοστό μπορεί να φτάσει και το 70%, πάλι ανάλογα με τον επενδυτή. Δεν υπάρχει δηλαδή μόνο μία λύση”, ανέφερε από την πλευρά του ο Σωτήρης Καπέλλος, CEO στην HELLENiQ RENEWABLES.
Σχολιάζοντας πάντως τις εξαγγελίες για 7 GW στα τέλη της δεκαετίας, τις χαρακτήρισε εξωπραγματικές. Σημειωτέον ότι σύμφωνα με τους στόχους του ΥΠΕΝ, στα τέλη του 2026 οι μπαταρίες θα έχουν φτάσει το 1 GW, μέχρι τα μέσα του 2027 αναμένεται να έχουν αυξηθεί σε 1,5 GW, για να φτάσουν τα 3-4 GW μέχρι τα τέλη του 2028 και τα 5-7 GW το 2030.
Η γραφειοκρατία και οι πολιτικές αποφάσεις
Το πραγματικό σε κάθε περίπτωση πρόβλημα είναι η γραφειοκρατία και η ορθότητα των πολιτικών αποφάσεων, όπως όλοι συμφωνούν.
“Τείνουμε να υπερεκτιμούμε την τωρινή δυναμική της τεχνολογίας και να την υποτιμούμε σε βάθος χρόνου. Αυτή την στιγμή η αγορά αντιμετωπίζει τις ίδιες παιδικές ασθένειες με εκείνες των φωτοβολταικών όταν βρίσκονταν στην εκκίνηση. Αν δούμε fast track αδειοδοτήσεις στην πράξη και όχι στα λόγια και το εγχείρημα μπαταρίες συνοδευτεί από ορθές πολιτικές αποφάσεις χωρίς άλλες καθυστερήσεις, η αγορά θα απογειωθεί”, εκτίμησε ο ενεργειακός σύμβουλος του ΣΕΦ, Στέλιος Ψωμάς.
Αν όπως είπε η κυβέρνηση είχε τρέξει πιο γρήγορα την τελευταία 2ετία, σήμερα δεν θα χρειαζόταν να πετάμε στα σκουπίδια 1,5 Τεραβατώρα πράσινης ενέργειας, ούτε θα είχαμε τέτοιας έκτασης αρνητικές τιμές.
Εκτίμησε πάντως ότι στα τέλη του έτους, τα σημερινά 700 MW θα έχουν φτάσει στο 1,5 GW.
Case study η Βουλγαρία
Στο δε, ερώτημα, πώς τα κατάφερε τόσο καλύτερα από εμάς η γειτονική Βουλγαρία, η απάντηση έρχεται από τον Δημήτρη Βαρλάμη, Διευθυντή Πωλήσεων της JinkoSolar στη Νοτιοανατολική Ευρώπη, με τον όμιλο να έχει συμβολαιοποιήσει μπαταρίες, παραγωγής 1,8 GWh για λογαριασμό πελατών του στην Ελλάδα.

“Καθυστερήσαμε υπερβολικά και παρ’ ότι ξεκινήσαμε πρώτοι, η Βουλγαρία είδε εγκαίρως το παράθυρο ευκαιρίας. Το εκμεταλλεύθηκε και έριξε την τελευταία 2ετία-3ετία στην αποθήκευση πολύ περισσότερα χρήματα από το Ταμείο Ανάκαμψης σε σχέση με εμάς, αποτελώντας πλέον διεθνώς case study. Και εδώ δεν μετρούν μόνο τα κεφάλαια, αλλά και οι χρόνοι παράδοσης του εξοπλισμού στον επενδυτή”, ανέφερε χαρακτηριστικά.
Επειτα, το ρυθμιστικό της πλαίσιο είναι εξαιρετικά απλό, σύμφωνα με τον κ. Καπέλλο. Απλώς η γείτονα άνοιξε την πόρτα στους επενδυτές, εν αντίθεση με το ελληνικό πλαίσιο το οποίο είναι υπερρυθμισμένο και αυστηρό, προσομοιάζοντας κάπως με της Ρουμανίας, το οποίο είναι κατά τι ελαστικότερο από το δικό μας.
Στην νέα αυτή πραγματικότητα, ενδιαφέρον στοιχείο είναι και ότι οι προμηθευτές δεν αρκούνται όπως παλιά στην παροχή μόνο του εξοπλισμού, αλλά προσφέρουν πλέον μια ολοκληρωμένη υπηρεσία συνδράμοντας τον επενδυτή σε όλα τα στάδια: Από την εγκατάσταση, έως την σύνδεση, την λειτουργία (battery as a service) και το after sales service. Ταυτόχρονα, οι εταιρείες εξοπλισμού επενδύουν πλέον όλο και πιο σημαντικά ποσά και σε μακροχρόνιο ορίζοντα, δείγμα ότι πιστεύουν στο μέλλον της αγοράς.

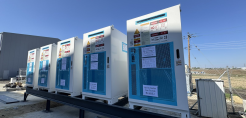
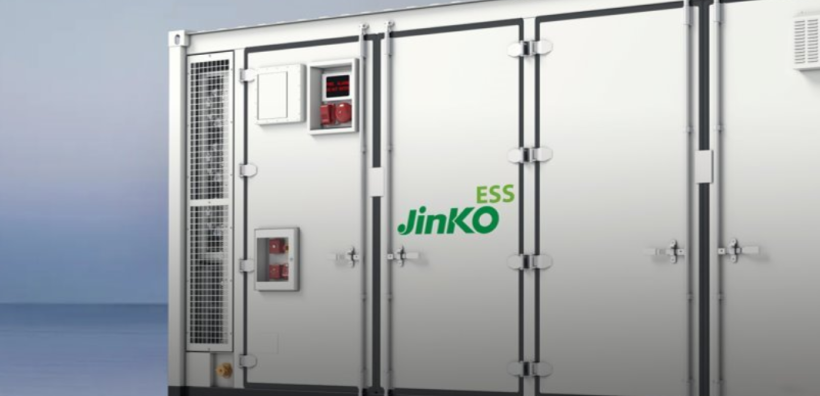
Στα έργα της Jinko ESS που λειτουργούν ήδη στην Ελλάδα ξεχωρίζει η μπαταρία μεγάλης κλίμακας με ισχύ 123,8 MWh στο “Ελευθέριος Βενιζέλος”, με την εταιρεία να υπολογίζει ότι στα μέσα του 2027, η εγκατεστημένη της ισχύ στην χώρα θα έχει φτάσει το 1,5 GW.
Σχετικά άρθρα
Πόσα GW μπαταριών «χωράει» η ελληνική αγορά – Το παράδειγμα της Βουλγαρίας και τα εμπόδια για την αποθήκευση
Βαρλάμης (JinkoSolar): Οδηγός για το «storage» το 30% της αγοράς στα φβ – Στόχος 3,6 GWh παραγγελίες μέχρι το τέλος του 2026 – Κρίσιμο πλεονέκτημα η ύπαρξη τοπικής ομάδας
Μακρυγιάννης (JinkoSolar): Τα υβριδικά ΑΠΕ η μεγάλη αλλαγή στην αγορά – Τι αλλάζει στο σχεδιασμό και την προσέγγιση ενός μεγάλου έργου PV + BESS
20 χρόνια JinkoSolar: Χτίζοντας το μέλλον της καθαρής ενέργειας
JinkoSolar: Σημαντική πτώση στις παραδόσεις πάνελ το πρώτο εξάμηνο - Έλλειμμα 1,5 δισ. για τις κινεζικούς ομίλους του κλάδου λόγω χαμηλών τιμών

Jinko: Κορυφαία ποιότητα και απόδοση σε προϊόντα φωτοβολταϊκών και μπαταριών
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM