










Ψωμάς: Περικοπές, αρνητικές τιμές και δυναμική της αγοράς «ανοίγουν δρόμο» για 8,6 GW μπαταρίες μέχρι το 2030 – Η Ελλάδα στις 10 ελκυστικότερες αγορές της ΕΕ στην αποθήκευση
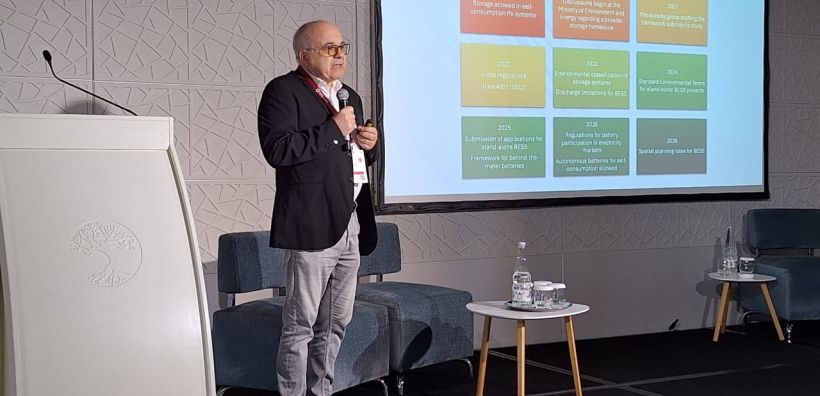
Ισχυρές προοπτικές ανάπτυξης διαφαίνονται στην ελληνική αγορά αποθήκευσης με τον Ενεργειακό Σύμβουλο του Συνδέσμου Εταιρειών Φωτοβολταϊκών Στέλιο Ψωμά να «βλέπει» βάσιμο σενάριο για το 2030 να βρίσκονται «στη πρίζα» 8.6 GW μπαταριών με χωρητικότητα 25.7 GWh.
Ειδικότερα, όπως τόνισε ο ίδιος, μιλώντας εχθές στο συνέδριο της Solarplaza, ο πολλαπλασιασμός των περικοπών πράσινης ηλεκτρικής ενέργειας από χρόνο σε χρόνο με την εκθετική αύξηση των αρνητικών τιμών ενέργειας, φτάνοντας από 11 ώρες το 2024 στις 382 ώρες μέχρι τις 15 Σεπτεμβρίου 2026, διαμορφώνει το πλέον ευνοϊκό έδαφος να ανθίσει η αποθήκευση ηλεκτρικής ενέργειας με μπαταρίες στην Ελλάδα και μάλιστα να «τρέξει» με ανάλογους ρυθμούς με την Βουλγαρία που σε 2 χρόνια βρέθηκε από το μηδέν στα 3-4 GW εν λειτουργία έργα.

Το «κέντρο βάρους» της αγοράς πράσινης ενέργειας έχει πλέον μετατοπιστεί στο κομμάτι της αποθήκευσης, γεγονός που με την σειρά του αναμένεται να δώσει περαιτέρω ώθηση στην ανάπτυξη του κλάδου με όρους αγοράς παρά την «δυστοκία» και τις καθυστερήσεις που καταγράφηκαν στο ξεκίνημα.
Υπό αυτό το πρίσμα, ο κ. Ψωμάς, όπως τόνισε, εμφανίζεται αισιόδοξος ως προς την πορεία των αριθμών με το σχετικό χαρτοφυλάκιο να αναπτύσσεται γοργά χρόνο με τον χρόνο όπως αποτυπώνεται στην παρακάτω διαφάνεια από την παρουσίαση που έκανε στα πλαίσια του συνεδρίου.

Στο top 10 η Ελλάδα
Η παραπάνω αισιοδοξία συμπίπτει με την εκτίμηση της Aurora Energy Research που κατατάσσει την Ελλάδα ανάμεσα στις 10 ελκυστικότερες αγορές αποθήκευσης για μπαταρίες στην Ευρώπη και μεταξύ των 3 κορυφαίων στην περιοχή της Νοτιοανατολικής Ευρώπης πλάι σε Βουλγαρία και Ρουμανία.

Από την πλευρά της η Aurora, όπως ανέφερε μεταξύ άλλων, η Λουίζα Μουτάφη, Research Senior Associate, μιλώντας στο ίδιο συνέδριο, εμφανίζεται πιο συντηρητική στις προβλέψεις της κάνοντας λόγο για ένα συνολικό χαρτοφυλάκιο μπαταριών της τάξης των 4-5 GW μέχρι το 2030 με λίγο μεγαλύτερα νούμερα να «βλέπει» στις άλλες αγορές της περιοχής.

Σε κάθε περίπτωση, το πρόσημο είναι θετικό με την ανάλυση της Aurora να ξεχωρίζει την αγορά της DAM ως βασική πηγή εσόδων, τα collocated έργα ΑΠΕ ως την πλέον αποδοτική λύση και τις μεγαλύτερης διάρκειας μπαταρίες ως πιο αποδοτικές με ισχυρότερα IRR.
Το trend συνεχίζει και μετά το 2030
Αξίζει να σημειωθεί ότι οι προοπτικές της αγοράς παραμένουν σε θετικό έδαφος και μεταγενέστερα του 2030 με την κ. Μουτάφη να υπογραμμίζει, μεταξύ άλλων, απαντώντας σε σχετική ερώτηση, ότι το trend συνεχίζει μέχρι το 2040 καθώς μπαίνουν ολοένα και περισσότερα φωτοβολταϊκά στο σύστημα, καθιστώντας πρόσθετα αναγκαία την αποθήκευση.
Προφανώς, προκύπτει το θέμα του κανιβαλισμού που περιορίζει μεν τα έσοδα των μπαταριών, υποχρεώνοντας σε μια βελτιστοποίηση των αποδόσεων από όλες τις αγορές, χωρίς ωστόσο να ακυρώνει την βιωσιμότητα των επενδύσεων. Η εκτίμηση για το 2040 φτάνει τα 6-7 GW μπαταριών συνυπολογίζοντας την συνεισφορά της ευέλικτης ζήτησης.
Σχετικά άρθρα
Επί θύραις η δημοσίευση της τελικής λίστας με τους δικαιούχους για merchant μπαταρίες – Ακολουθεί η διαδικασία για όρους σύνδεσης των έργων
Νέα πρόταση για χαμηλότερο κόστος ανακύκλωσης των μπαταριών από τη Re-Battery – Παραμένει θολό το τοπίο για να αρχίσουν να καταβάλουν εισφορά οι επενδυτές
«Επί ποδός» για ενστάσεις αν χρειαστεί
Οριστικοποιήθηκαν τα εκτιμώμενα ετήσια έσοδα για τις μπαταρίες των διαγωνισμών – Ανάγκη επικαιροποίησης των παραδοχών μετά την "φωτιά" στις τιμές αερίου
Μπίσκας: Σε σωστή κατεύθυνση οι προβλέψεις του ΔΕΔΔΗΕ για τους περιορισμούς στις μπαταρίες – Δεν αλλάζει ουσιαστικά το πλάνο χρηματοδότησης των ΣΑΗΕ από τις αλλαγές του Διαχειριστή
Σε Στερεά Ελλάδα, Θεσσαλία και Δυτική Μακεδονία το 70% των ΟΠΣ για σύνδεση μπαταριών στο σύστημα μεταφοράς – Αναλυτικά η γεωγραφική κατανομή των αιτημάτων στον ΑΔΜΗΕ
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM