



Κάθετος Διάδρομος: Προχωρά το «Crash test» για υποδομές και ταρίφες από τους Διαχειριστές – Σύγκριση με όλες τις εναλλακτικές διαδρομές για σειρά σεναρίων – Αποτελέσματα έως τέλος του έτους
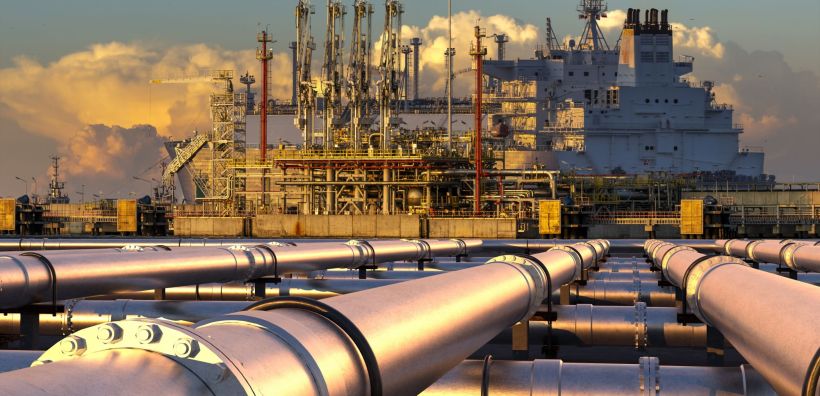
Στην πράξη έχει περάσει η άσκηση προσομοίωσης που προετοιμάζουν οι Διαχειριστές του Κάθετου Διαδρόμου, με αντικείμενο να εξεταστεί συνολικά κατά πόσο οι διαθέσιμες υποδομές και το σημερινό επίπεδο τιμολογίων μπορούν να υποστηρίξουν τις ροές φυσικού αερίου που εκτιμάται πως θα απαιτηθούν τα επόμενα χρόνια στην ευρύτερη περιοχή.
Στην «άσκηση» εμπλέκονται οι 11 Διαχειριστές από τις εννέα χώρες που βρίσκονται στον πυρήνα του εγχειρήματος. Η Ομάδα Εργασίας, που έχει συσταθεί για τον σκοπό αυτό, έχει ήδη συνεδριάσει τρεις φορές μετά την υπογραφή του Μνημονίου Συνεργασίας στη Θεσσαλονίκη, για την προοπτική επέκτασης του Vertical Corridor. Στόχος είναι η πρώτη φάση της προσομοίωσης να έχει ολοκληρωθεί έως το τέλος του έτους, ώστε να προκύψουν τα αρχικά πορίσματα.
Όπως έχει γράψει το energypress, η σύσταση της Ομάδας Εργασίας προβλεπόταν στο MoU, με ζητούμενο τη χαρτογράφηση των δυνατοτήτων όλων των πιθανών διαδρομών, για την αξιοποίηση των αναγκών των αγορών της περιοχής τα επόμενα χρόνια.
Πραγματικά δεδομένα ζήτησης από τους εθνικούς Διαχειριστές
Κομβικό στοιχείο της προσομοίωσης είναι ότι θα στηριχθεί στις εκτιμήσεις των ίδιων των εθνικών Διαχειριστών για τη μελλοντική κατανάλωση φυσικού αερίου στις χώρες τους. Με αυτό τον τρόπο, θα δημιουργηθεί μία κοινή βάση δεδομένων, για τις ποσότητες που ενδέχεται να χρειαστεί να «οδεύουν» στις αντίστοιχες αγορές.
Οι προβλέψεις αυτές θεωρούνται ιδιαίτερα σημαντικές, καθώς οι εθνικοί Διαχειριστές διαθέτουν από πρώτο χέρι εικόνα για την εξέλιξη της εγχώριας κατανάλωσης. Επομένως, η προσομοίωση θα επιχειρήσει να προσεγγίσει τις πραγματικές μελλοντικές ανάγκες, στη βάση των πλέον ρεαλιστικών προβλέψεων.
Για κάθε αγορά, θα εξεταστεί με ποιον τρόπο μπορούν να καλυφθούν οι συγκεκριμένες ανάγκες και ποια όδευση προσφέρει την οικονομικότερη λύση. Εδώ βρίσκεται και ένα από τα βασικά χαρακτηριστικά της άσκησης, αφού ο Κάθετος Διάδρομος δεν θα εξεταστεί απομονωμένα, αλλά σε σύγκριση με όλες τις εναλλακτικές «οδούς» τροφοδοσίας.
Στην εξίσωση Γερμανία, Ιταλία, Πολωνία και ρωσικό αέριο
Έτσι, στα μοντέλα θα ενσωματωθούν, μεταξύ άλλων, δυνατότητες εισαγωγής ποσοτήτων με αφετηρία τέρμιναλ LNG από τη Γερμανία, την Ιταλία ή την Πολωνία, ώστε να αποτυπωθεί για κάθε επιμέρους αγορά το συνολικό μεταφορικό κόστος.
Παράλληλα, θα «τρέξουν» διαφορετικές παραδοχές για το ευρωπαϊκό ενεργειακό περιβάλλον. Ενδεικτικά, θα εξεταστούν σενάρια στα οποία οι ρωσικές προμήθειες σταματάνε πλήρως όντως το φθινόπωρο του 2027 (όπως έχει νομοθετήσει η ΕΕ), όπως επίσης και το ενδεχόμενο με κάποιον τρόπο αέριο από τη Μόσχα να παραμείνει στο ευρωπαϊκό μίγμα.
Κατά συνέπεια, θα μπορεί να προκύψει μία κατάταξη των ανταγωνιστικότερων διαδρομών, ανάλογα με τις συνθήκες. Το μοντέλο θα δείχνει ποια όδευση έχει πλεονέκτημα σε κάθε σενάριο.
Το «crash test» στις ταρίφες
Στο παραπάνω ερώτημα, κρίσιμη παράμετρος είναι οι ταρίφες, αφού εκτός από τη διαθέσιμη χωρητικότητα, η αξιοποίηση μίας ενεργειακής διαδρομής εξαρτάται και από το κόστος αξιοποίησής της. Η άσκηση επομένως θα προσφέρει στους Διαχειριστές μία εικόνα για το κατά πόσο η σημερινή τιμολόγηση επιτρέπει στον Κάθετο Διάδρομο να είναι ανταγωνιστικός (και να παραμείνει) απέναντι στις εναλλακτικές οδεύσεις. Παράλληλα, θα αναδειχθούν πιθανά σημεία όπου το κόστος μεταφοράς λειτουργεί ανασταλτικά για την εμπορική αξιοποίηση της διαθέσιμης δυναμικότητας.
Αντίστοιχα, εφόσον το μοντέλο καταδείξει ότι σε κάποια σημεία απαιτείται αύξηση της δυναμικότητας, θα εξεταστεί και το ύψος των χρεώσεων που θα ήταν αναγκαίο για την ανάκτηση των σχετικών επενδύσεων. Το ζητούμενο θα είναι να βρεθεί μία ισορροπία, ώστε η κεφαλαιουχική δαπάνη να είναι οικονομικά βιώσιμη για τον Διαχειριστή, χωρίς το πρόσθετο κόστος να καθιστά την όδευση μη ανταγωνιστική για τους χρήστες.
Η δεύτερη φάση
Με αυτό τον τρόπο, το έργο της Ομάδας Εργασίας θα συμβάλει στον στόχο του MoU που υπογράφηκε στη Θεσσαλονίκη, το οποίο προβλέπει στενότερο συντονισμό των συστημάτων μεταφοράς, καλύτερη αξιοποίηση του υφιστάμενου asset base, ενίσχυση των δυνατοτήτων αντίστροφης ροής και εντοπισμό των σημείων όπου απαιτείται πρόσθετη διασυνοριακή δυναμικότητα. Τα αποτελέσματα αναμένονται έως το τέλος του έτους.
Στη συνέχεια θα ξεκινήσει η δεύτερη φάση της ανάλυσης, στην οποία προβλέπεται να ενσωματωθεί αναλυτικότερα και η ζήτηση φυσικού αερίου από τον τομέα της ηλεκτροπαραγωγής, ο οποίος μπορεί να αλλάξει σημαντικά τις ανάγκες ορισμένων χωρών σε καύσιμο. Σε αυτή την περίπτωση θα πρέπει να ληφθούν υπόψη τα διαφορετικά εθνικά χρονοδιαγράμματα απόσυρσης ανθρακικών και λιγνιτικών μονάδων, η κατασκευή νέων μονάδων φυσικού αερίου, η αύξηση της διείσδυσης των ΑΠΕ, καθώς και η ανάπτυξη συστημάτων αποθήκευσης ηλεκτρικής ενέργειας.
Πρόκειται για μεταβλητές που μπορούν να επηρεάσουν σημαντικά τόσο το ύψος όσο και την εποχικότητα της ζήτησης αερίου. Με τον τρόπο αυτό η εικόνα που θα διαμορφωθεί θα είναι πιο ολοκληρωμένη, καθώς θα συνδέει τις υποδομές φυσικού αερίου με τις αλλαγές που βρίσκονται σε εξέλιξη στα ηλεκτρικά συστήματα της Νοτιοανατολικής και Κεντρικής Ευρώπης.
Το ερώτημα ενός ακόμη FSRU στην Ελλάδα
Για την ελληνική πλευρά, ένα από τα ενδιαφέροντα ζητήματα που θα μπορεί να «φωτίσει» η ανάλυση αφορά το κατά πόσο η μελλοντική ζήτηση και οι εξαγωγικές ροές δικαιολογούν πρόσθετη δυναμικότητα εισαγωγής LNG. Σε αυτή την περίπτωση αποκτά ιδιαίτερη σημασία η προοπτική ανάπτυξης ενός ακόμη FSRU.
Η απόφαση για την κατασκευή μίας τέτοιας εγκατάστασης είναι βέβαια ιδιωτική επενδυτική επιλογή – μάλιστα, υπάρχουν τέσσερα business plan που ωριμάζουν προς αυτή την κατεύθυνση. Ωστόσο, ένα νέο FSRU θα απαιτούσε και συγκεκριμένες ενισχύσεις στο ελληνικό σύστημα μεταφοράς. Κι αυτό γιατί θα πρέπει να διασφαλιστεί ότι οι νέες ποσότητες LNG θα μπορούν να διοχετεύονται χωρίς περιορισμούς στο εθνικό σύστημα και, από εκεί, προς τα διασυνοριακά σημεία με τις γειτονικές αγορές.
Σχετικά άρθρα
Γκιλφόιλ: Δυνατότητες περαιτέρω ανάπτυξης στον ενεργειακό ρόλο της Αλεξανδρούπολης
Κάθετος Διάδρομος: Η επόμενη μέρα μετά την επέκταση σε Β.Μακεδονία-Σερβία
Ο Κάθετος Διάδρομος επεκτείνεται στα Δυτικά Βαλκάνια με τη συμμετοχή της Βόρειας Μακεδονίας και της Σερβίας
ΥΠΕΞ Ρουμανίας: Ευκαιρία για την περιοχή μας να επανασυνδέσουμε τον κόσμο μέσω της ενέργειας με τον Κάθετο Διάδρομο
Κάθετος Διάδρομος: Στην Αλεξανδρούπολη οι Διαχειριστές Συστημάτων Φυσικού Αερίου ενόψει της ένταξης της Σερβίας και της Βόρειας Μακεδονίας
Στο χάρτη του Vertical Corridor πλέον Βόρεια Μακεδονία και Σερβία – Σήμερα οι υπογραφές – Νέος στόχος ένα ολιστικό «project» για την περιοχή
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM