
Aurora: Πώς θα χρηματοδοτηθούν οι μπαταρίες – Οι αποδόσεις, τα ρίσκα και τα 4-5 GW έως το 2030
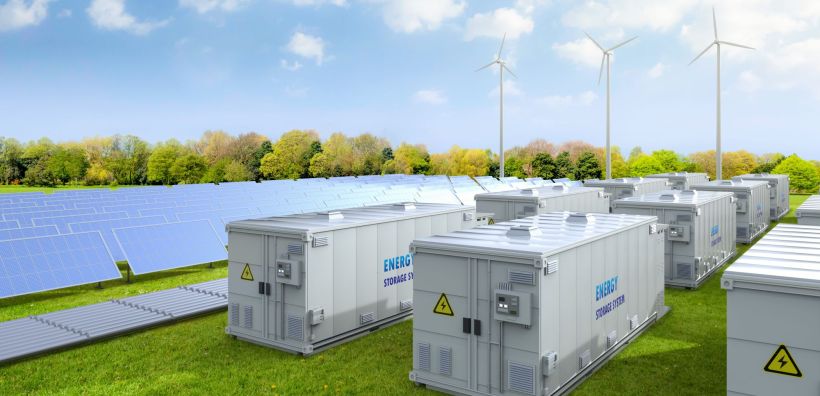
Τον δρόμο που θα πρέπει να ακολουθήσει η ελληνική αγορά αποθήκευσης προκειμένου να περάσει από την εποχή των επιδοτούμενων έργων σε εκείνη των αμιγώς εμπορικών –και κυρίως τραπεζικά χρηματοδοτήσιμων– επενδύσεων σκιαγράφησε η Aurora Energy Research, στο webinar που διοργάνωσε από κοινού με την KLC Law Firm.
Το βασικό μήνυμα είναι ότι το επόμενο μεγάλο στοίχημα για τις μπαταρίες δεν είναι πλέον μόνο η αδειοδότηση και η εξασφάλιση ηλεκτρικού χώρου. Είναι το bankability, δηλαδή η δυνατότητα των επενδυτών να μετατρέψουν τα μεταβλητά και δύσκολα προβλέψιμα έσοδα μιας merchant μπαταρίας σε ταμειακές ροές αρκετά σταθερές ώστε να μπορούν να χρηματοδοτηθούν από τις τράπεζες.
Η πρόκληση αποκτά ιδιαίτερη σημασία καθώς η ελληνική αγορά εισέρχεται σε φάση ταχύτατης ανάπτυξης. Σύμφωνα με την Aurora Energy Research, το συνολικό δυνητικό δυναμικό των διαφορετικών κατηγοριών έργων φτάνει τα 6,8 GW. Ωστόσο, λόγω των περιορισμών στα δίκτυα αλλά και των χρηματοδοτικών περιορισμών, η Aurora θεωρεί περισσότερο ρεαλιστικό να έχουν εγκατασταθεί 4 έως 5 GW μπαταριών έως το 2030.
Το νέο τοπίο των 6,8 GW
Η «δεξαμενή» των έργων περιλαμβάνει περίπου 900 MW από τους τρεις προηγούμενους διαγωνισμούς για επιδοτούμενες standalone μπαταρίες, εκ των οποίων περισσότερο από το μισό δυναμικό βρίσκεται ήδη σε λειτουργία. Επιπλέον, περίπου 300 MW αφορούν συστήματα αποθήκευσης για επιχειρήσεις σε συνδυασμό με φωτοβολταϊκά.
Το μεγαλύτερο όμως κομμάτι αφορά τα 4,7 GW merchant μπαταριών που μπορούν να αποκτήσουν προτεραιότητα σύνδεσης χωρίς επιδότηση. Το ενδιαφέρον για αυτή την κατηγορία υπήρξε πολύ μεγαλύτερο, καθώς υποβλήθηκαν αιτήσεις συνολικής ισχύος περίπου 12 GW, οι οποίες βρίσκονται υπό αξιολόγηση από τους διαχειριστές. Παράλληλα, η Aurora υπολογίζει περίπου 900 MW πρόσθετης δυναμικότητας μέσω fast-track αδειοδοτήσεων, μεταξύ άλλων από μετατροπές μονάδων καυσίμου.
Η μεγάλη διαφορά σε σχέση με την πρώτη γενιά των επενδύσεων είναι ότι τα επόμενα έργα θα πρέπει σε σημαντικό βαθμό να σταθούν οικονομικά χωρίς ενίσχυση.
Από πού βγάζει χρήματα μια μπαταρία
Στην ανάλυση της Aurora, το οικονομικό μοντέλο των BESS στηρίζεται στο λεγόμενο revenue stacking, δηλαδή στον συνδυασμό διαφορετικών πηγών εσόδων.
Οι μπαταρίες μπορούν να δραστηριοποιηθούν τόσο στις αγορές χονδρικής –Day Ahead και Intraday– όσο και στις αγορές εξισορρόπησης, προσφέροντας ενέργεια αλλά και εφεδρεία ισχύος. Η βασική οικονομική λειτουργία τους παραμένει το arbitrage: φορτίζουν όταν οι τιμές είναι χαμηλές και διοχετεύουν την αποθηκευμένη ενέργεια στο σύστημα όταν οι τιμές ανεβαίνουν.
Και εδώ βρίσκεται ένα από τα σημαντικότερα ευρήματα της Aurora. Σε ένα ενδεικτικό merchant standalone σύστημα διάρκειας δύο ωρών, με έναρξη λειτουργίας το 2027 και 1,5 κύκλο ημερησίως, η εκτιμώμενη απόδοση IRR διαμορφώνεται μεταξύ 9% και 12%.
Σχεδόν το 70% των συνολικών εσόδων στη διάρκεια ζωής του έργου προέρχεται από τις ενεργειακές αγορές, ενώ περίπου το 30% προέρχεται από τις αγορές ισχύος εξισορρόπησης και τις επικουρικές υπηρεσίες.
Η αναλογία αυτή έχει ιδιαίτερη σημασία για τους επενδυτές, καθώς όσο αυξάνεται η διείσδυση των μπαταριών τόσο εντονότερος αναμένεται να γίνεται ο ανταγωνισμός. Η Aurora προβλέπει σταδιακό «κανιβαλισμό» των εσόδων, τόσο μέσω της συρρίκνωσης των ημερήσιων spreads στη χονδρεμπορική όσο και μέσω της πτώσης των τιμών στις σχετικά ρηχές αγορές ισχύος εξισορρόπησης.
Το πρόβλημα της χρηματοδότησης
Εδώ ακριβώς εμφανίζεται το μεγαλύτερο εμπόδιο για τη νέα γενιά έργων. Ένα project μπορεί να εμφανίζει ελκυστικό IRR σε βάθος ζωής, όμως αυτό δεν σημαίνει αυτομάτως ότι μπορεί να εξασφαλίσει project financing.
Οι τράπεζες ζητούν προβλεψιμότητα εσόδων και είναι περισσότερο επιφυλακτικές απέναντι σε έργα των οποίων το business plan στηρίζεται σχεδόν αποκλειστικά σε μελλοντικές τιμές αγοράς.
Όπως χαρακτηριστικά αναφέρθηκε από την KLC Law Firm, οι lenders είναι ο «ελέφαντας στο δωμάτιο». Για να ανοίξει η στρόφιγγα της χρηματοδότησης απαιτούνται προβλέψιμες ροές εσόδων, ισχυρές εξασφαλίσεις και συμβατικές δομές που περιορίζουν το merchant risk.
Τρία στοιχεία αναδεικνύονται ως κρίσιμα: οι εγγυήσεις του κατασκευαστή του εξοπλισμού, οι εγγυήσεις απόδοσης του EPC και η πιστοληπτική ικανότητα του offtaker, ενδεχομένως με πρόσθετη υποστήριξη από τον sponsor.
Η λύση των tolling agreements
Ένα από τα εργαλεία που συγκεντρώνουν αυξανόμενο ενδιαφέρον στην ευρωπαϊκή αγορά είναι τα tolling agreements.
Με ένα τέτοιο συμβόλαιο, ο ιδιοκτήτης ουσιαστικά παραχωρεί τη χρήση της μπαταρίας σε τρίτο μέρος –για παράδειγμα έναν μεγάλο trader ή utility– έναντι προσυμφωνημένου τιμήματος. Ο αντισυμβαλλόμενος αναλαμβάνει την εμπορική αξιοποίηση της μπαταρίας στις αγορές, ενώ ο επενδυτής εξασφαλίζει μεγαλύτερη προβλεψιμότητα στα έσοδά του.
Η Aurora παρουσίασε παραδείγματα από Γερμανία, Ιταλία, Μεγάλη Βρετανία και Ολλανδία, όπου οι διάρκειες αντίστοιχων συμβάσεων κυμαίνονται από δύο έως δέκα χρόνια και οι offtakers περιλαμβάνουν traders, utilities αλλά και επιχειρήσεις.
Η λογική είναι απλή: ο επενδυτής θυσιάζει ένα μέρος του δυνητικού upside από τη merchant αγορά, αλλά αποκτά σταθερότερα έσοδα και, επομένως, καλύτερη πρόσβαση σε δανεισμό.
Spread swaps και υβριδικά PPAs
Δεύτερη λύση αποτελούν τα day-ahead spread swaps. Πρόκειται για διμερείς συμφωνίες μεταξύ ιδιοκτήτη της μπαταρίας και aggregator, οι οποίες ουσιαστικά «κλειδώνουν» μέρος της αξίας που προκύπτει από τη διαφορά μεταξύ των φθηνότερων και ακριβότερων ωρών της ημέρας.
Όταν η πραγματική αγορά κινείται πάνω από την τιμή του swap, ο ιδιοκτήτης καταβάλλει τη διαφορά στον αντισυμβαλλόμενο. Όταν βρίσκεται χαμηλότερα, εισπράττει τη διαφορά. Με τον τρόπο αυτό περιορίζεται η μεταβλητότητα και αυξάνεται η βεβαιότητα των μελλοντικών εσόδων.
Για τα έργα στα οποία συνδυάζονται ΑΠΕ και αποθήκευση, ένα ακόμη εργαλείο είναι τα hybrid PPAs, που μπορούν να εξασφαλίσουν συμβασιοποιημένα έσοδα είτε για την παραγωγή ΑΠΕ είτε για την μπαταρία είτε συνολικά για το υβριδικό project.
Στην εξίσωση θα μπορούσε μελλοντικά να προστεθεί και ένας μηχανισμός αποζημίωσης ισχύος – Capacity Remuneration Mechanism. Η Aurora υπογράμμισε πάντως ότι σήμερα δεν υπάρχει λειτουργικός CRM στην Ελλάδα. Εφόσον δημιουργηθεί, τα σχετικά capacity payments θα μπορούσαν να προστεθούν στα merchant έσοδα μιας μπαταρίας.
Πλεονέκτημα για τα έργα ΑΠΕ με μπαταρίες
Ιδιαίτερο ενδιαφέρον παρουσιάζει και η σύγκριση standalone και collocated έργων. Σύμφωνα με την Aurora, τα έργα που συνδυάζουν ΑΠΕ και BESS μπορούν να εμφανίσουν υψηλότερες αποδόσεις, καθώς επωφελούνται από κοινές υποδομές και χαμηλότερα CAPEX και OPEX.
Μεταξύ άλλων μπορούν να μοιράζονται το κόστος γης και σύνδεσης, ενώ η μπαταρία μπορεί να αποθηκεύει την πλεονάζουσα ηλιακή παραγωγή τις ώρες χαμηλών τιμών και να τη μεταφέρει στις ακριβότερες ώρες της ημέρας. Στα παραδείγματα που παρουσίασε η Aurora, τα collocated projects εμφανίζονται με IRR που ξεπερνά περίπου το 11%.
Υπάρχει όμως και αντίβαρο. Οι στατικοί περιορισμοί στην έγχυση ενέργειας στο δίκτυο μπορούν, σύμφωνα με την Aurora, να περιορίσουν τα συνολικά έσοδα στη διάρκεια ζωής ενός collocated project κατά περίπου 15%-16%.
Το 18μηνο και ο ηλεκτρικός χώρος
Πέραν των οικονομικών, καθοριστικός παραμένει ο παράγοντας του ηλεκτρικού χώρου. Η KLC Law Firm στάθηκε ιδιαίτερα στο ειδικό καθεστώς προτεραιότητας σύνδεσης για έως 4,7 GW standalone merchant BESS, καθώς και στους περιορισμούς που συνοδεύουν το πλαίσιο.
Ιδιαίτερη σημασία έχει η υποχρέωση των projects να τηρήσουν αυστηρό χρονοδιάγραμμα υλοποίησης, με δήλωση ετοιμότητας εντός 18 μηνών από την οριστική προσφορά σύνδεσης, καθώς προβλέπονται σημαντικές συνέπειες σε περίπτωση μη συμμόρφωσης.
Για τα merchant BESS, σύμφωνα με όσα αναφέρθηκαν στο Q&A του webinar, η τελική λίστα αναμενόταν έως το τέλος Σεπτεμβρίου ή τις αρχές Οκτωβρίου, ενώ ως επίσημη προθεσμία commissioning αναφέρθηκε η 31η Δεκεμβρίου 2027.
Σχετικά άρθρα
«Επί ποδός» για ενστάσεις αν χρειαστεί
Μπαταρίες στις επιχειρήσεις: Δημοσιεύτηκαν οι προσωρινοί πίνακες, ξεκλειδώνουν επιδοτήσεις 8,15 εκατ. για συστήματα 28,2 MW – Το προφίλ των 209 δικαιούχων
Πώς αρνητικές τιμές και μπαταρίες αλλάζουν το trading των ΑΠΕ στη ΝΑ Ευρώπη
Ενεργειακή κρίση: Το κόστος του 1 δισ. ευρώ από το «κενό» στην αποθήκευση
Μπίσκας: Οι μπαταρίες «αντίδοτο» στις συνθήκες ολιγοπωλίου στην αγορά Εξισορρόπησης – Πολιτικό θέμα στην Ελλάδα η διείσδυση της αποθήκευσης
Σε άνοδο η παγκόσμια αγορά οικιακών μπαταριών
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM