

Data centers χωρίς δίκτυο
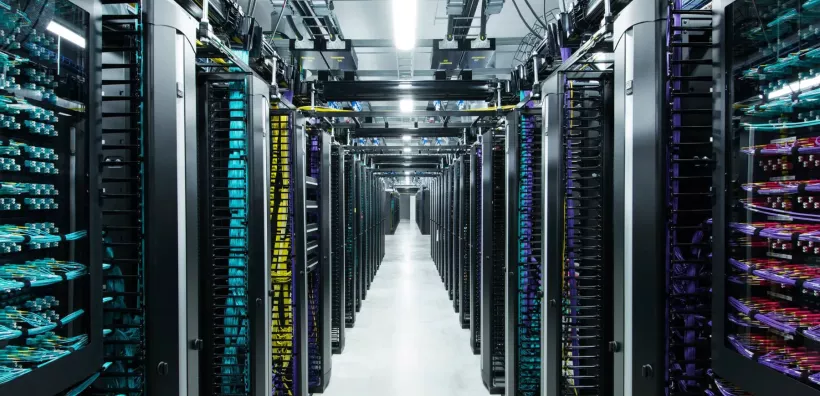
Το νομοσχέδιο που ετοιμάζει το ΥΠΕΝ για τα data centers, εντασσόμενο στην Οδηγία για την αγορά ρεύματος που βγαίνει σε διαβούλευση, επιχειρεί να λύσει ένα πρόβλημα που η αγορά ΑΠΕ γνωρίζει ήδη καλά: την ουρά αιτημάτων που δεσμεύουν ηλεκτρικό χώρο χωρίς αντίστοιχη υλοποίηση. Με αιτήματα σύνδεσης που αγγίζουν ήδη τα 5 GW, η λογική των υψηλών εγγυητικών επιστολών, της αποδεδειγμένης περιβαλλοντικής ωριμότητας και της δυνατότητας παράκαμψης της αυστηρής χρονικής προτεραιότητας είναι κατανοητή, ίσως και αναγκαία. Δημιουργεί ένα φίλτρο σοβαρότητας. Δεν λύνει όμως το ουσιαστικό πρόβλημα, το οποίο δεν είναι διοικητικό αλλά θέμα υποδομής: πού θα βρεθεί η ισχύς, και με ποιον μηχανισμό θα εξισορροπείται ένα φορτίο αυτής της κλίμακας.
Το ερώτημα που προηγείται της αδειοδότησης
Ένα data center 500 MW, λειτουργώντας σχεδόν αδιάλειπτα, αντιστοιχεί περίπου σε 4,4 TWh ετήσιας κατανάλωσης. Πρόκειται για μέγεθος συγκρίσιμο με σημαντικό τμήμα της εγχώριας βιομηχανικής ζήτησης, συγκεντρωμένο σε ένα και μοναδικό σημείο του δικτύου. Το ερώτημα επομένως δεν είναι μόνο αν θα εγκριθεί η σύνδεση, αλλά αν το δίκτυο εκεί όπου θα εγκατασταθεί έχει την ικανότητα να το απορροφήσει χωρίς να μεταθέσει το κόστος σε άλλους χρήστες, παραγωγούς και καταναλωτές. Το ισχύον σχέδιο θέτει προαπαιτούμενα ωριμότητας για τον επενδυτή. Δεν θέτει όμως, τουλάχιστον όχι με την ίδια σαφήνεια, προαπαιτούμενα υποδομής για το ίδιο το σύστημα. Κι αυτή είναι μια ασυμμετρία που αξίζει να σημειωθεί.
Η ιεράρχηση θα έπρεπε λογικά να είναι αντίστροφη, ή τουλάχιστον παράλληλη: πρώτα η επένδυση στο δίκτυο -ενισχύσεις υποσταθμών, νέες γραμμές μεταφοράς, ενίσχυση της χωρητικότητας στις περιοχές υποδοχής- και μετά, ή ταυτόχρονα, η χορήγηση προτεραιότητας σε συγκεκριμένα, ώριμα projects. Διαφορετικά, η παράκαμψη της χρονικής προτεραιότητας για τα data centers, όσο τεχνικά δικαιολογημένη κι αν είναι, ρισκάρει να μετατραπεί σε προτεραιότητα δίχως αντίκρισμα: ισχύς που χορηγείται σε χαρτί, ενώ το φυσικό δίκτυο παραμένει το ίδιο.
Η απουσία που βαραίνει περισσότερο: η αγορά κατανεμημένης εξισορρόπησης
Υπάρχει όμως ένα δεύτερο, πιο θεμελιώδες κενό, που το νομοσχέδιο δεν φαίνεται να αγγίζει καθόλου: η Ελλάδα δεν διαθέτει σήμερα μια λειτουργική αγορά κατανεμημένης εξισορρόπησης (distributed balancing market). Αυτό δεν είναι λεπτομέρεια σχεδιασμού· είναι το εργαλείο που θα επέτρεπε σε ένα data center, σε συνδυασμό με ΑΠΕ και αποθήκευση, να λειτουργήσει ως ενεργός συμμετέχων στο σύστημα και όχι απλώς ως παθητικό, σταθερό φορτίο.
Χωρίς τέτοια αγορά, η “ευελιξία” που επικαλείται το ευρωπαϊκό πλαίσιο -flexibility, demand response, αξιοποίηση αποθηκευμένης ενέργειας σε ώρες υψηλής διαθεσιμότητας ΑΠΕ- παραμένει έννοια χωρίς μηχανισμό τιμολόγησης και χωρίς κανάλι συμμετοχής. Ένα data center δεν έχει σήμερα κανένα οργανωμένο κίνητρο αγοράς να μειώσει την κατανάλωσή του τις ώρες περικοπών ΑΠΕ ή να τη μεταφέρει τις ώρες πλεονάζουσας παραγωγής. Η μόνη επιλογή που του απομένει είναι είτε να λειτουργεί ως σταθερό φορτίο βάσης, απορροφώντας ενέργεια ανεξαρτήτως συνθηκών συστήματος, είτε να επενδύσει μόνο του, χωρίς πλαίσιο αποζημίωσης, σε αποθήκευση που θα του επέτρεπε να ευελικτοποιηθεί.
Αυτό είναι το ίδιο πρόβλημα, σε άλλη κλίμακα, που βιώνουν ήδη οι παραγωγοί ΑΠΕ με τις μηδενικές και αρνητικές τιμές: η απουσία μηχανισμού που να ανταμείβει την ευελιξία μετατρέπει κάθε συζήτηση περί “συστημικής συνεισφοράς” σε ρητορικό σχήμα. Αν η πολιτεία θέλει πραγματικά τα data centers να λειτουργήσουν ως εργαλείο απορρόφησης πλεονάζουσας πράσινης παραγωγής -και όχι απλώς ως νέος καταναλωτής που επιβαρύνει περαιτέρω τις ώρες αιχμής- η αγορά κατανεμημένης εξισορρόπησης δεν είναι προαιρετικό συνοδευτικό μέτρο. Είναι προαπαιτούμενο.
Το ευρωπαϊκό πλαίσιο δείχνει τι λείπει
Η απόφαση της Κομισιόν, στις 21 Σεπτεμβρίου, να θεσπίσει κοινό σύστημα αξιολόγησης για data centers άνω των 500 kW μέσω των δεικτών PUE, WUE, ERF και REF, είναι ενδεικτική μιας λογικής που το ελληνικό σχέδιο δεν φαίνεται ακόμη να έχει ενσωματώσει πλήρως: η αξιολόγηση δεν σταματά στην προέλευση της ενέργειας, αλλά επεκτείνεται στο πόσο αποδοτικά αξιοποιείται. Η Ελλάδα εμφανίζει εντυπωσιακή κάλυψη από ΑΠΕ στα data centers, έναντι ευρωπαϊκού μέσου όρου, αλλά PUE 1,63 έναντι 1,36 στην ΕΕ. Το παράδοξο είναι σαφές: άριστη πρόσβαση σε πράσινη ενέργεια, μέτρια αποδοτικότητα στη χρήση της. Αν το ελληνικό πλαίσιο δεν ενσωματώσει ανάλογα κριτήρια αποδοτικότητας ως προϋπόθεση αδειοδότησης -όχι απλώς ως δείκτη παρακολούθησης- κινδυνεύει να χορηγεί προτεραιότητα ηλεκτρικού χώρου σε projects που δεν έχουν κανένα κίνητρο να βελτιστοποιήσουν την κατανάλωσή τους.
Ποιος αναλαμβάνει το κόστος
Υπάρχει, τέλος, ένα ζήτημα που το νομοσχέδιο θέτει έμμεσα μέσω των εγγυητικών, αλλά δεν διευκρινίζει πλήρως: ποιος πληρώνει την ενίσχυση του δικτύου που απαιτεί η υποδοχή φορτίων αυτής της κλίμακας. Αν το κόστος ενίσχυσης υποδομών μετακυλίεται στο σύνολο των χρηστών του δικτύου -όπως συμβαίνει συχνά σε αντίστοιχες περιπτώσεις μεγάλων νέων καταναλωτών- τότε η “στρατηγική επένδυση” ενός data center χρηματοδοτείται εν μέρει από όλους τους υπόλοιπους παραγωγούς και καταναλωτές, συμπεριλαμβανομένων μικρών παραγωγών ΑΠΕ που ήδη επιβαρύνονται από περικοπές και χαμηλές τιμές. Η εναλλακτική -η μετακύλιση του κόστους υποδομής στον ίδιο τον επενδυτή data center, ανάλογα με το μέγεθος και τη θέση σύνδεσης, θα ήταν συνεπέστερη με τη λογική “ο ρυπαίνων πληρώνει” που ήδη εφαρμόζεται αλλού στο ενεργειακό πλαίσιο. Το νομοσχέδιο, όπως περιγράφεται μέχρι στιγμής, δεν φαίνεται να έχει αποφασίσει ακόμη σε ποια πλευρά αυτής της εξίσωσης θα σταθεί.
Η ουσία του διακυβεύματος
Το πραγματικό στοίχημα για την Ελλάδα δεν είναι αν θα προσελκύσει επενδύσεις σε data centers -αυτό φαίνεται ήδη δεδομένο, με αιτήματα που αγγίζουν τα 5 GW. Το στοίχημα είναι αν θα το κάνει με τη σειρά που έχει σημασία: πρώτα η ενίσχυση των δικτύων και η θεσμοθέτηση μιας λειτουργικής αγοράς κατανεμημένης εξισορρόπησης, και μετά η χορήγηση προτεραιότητας σε συγκεκριμένα projects. Η αντίστροφη πορεία -αδειοδότηση πρώτα, υποδομή “όταν προλάβει”, είναι ακριβώς το μοτίβο που οδήγησε στις σημερινές ουρές αιτημάτων ΑΠΕ και στα φαινόμενα εκτεταμένων περικοπών. Το νέο πλαίσιο φιλοδοξεί να μην επαναλάβει αυτό το λάθος για τα data centers μέσω φίλτρων ωριμότητας. Αλλά η ωριμότητα του επενδυτή δεν υποκαθιστά την ωριμότητα του συστήματος. Και είναι ακριβώς εκεί, στο κενό ανάμεσα στις δύο, που θα κριθεί τελικά αν η Ελλάδα θα μετατρέψει το κύμα επενδύσεων σε τεχνητή νοημοσύνη σε ευκαιρία ενεργειακού εκσυγχρονισμού, ή σε ακόμη ένα κεφάλαιο δεσμευμένου, αναξιοποίητου ηλεκτρικού χώρου.
- Νίκος Πανόπουλος
Αναλυτής της ενεργειακής αγοράς και Πρόεδρος του σωματείου μικρών φωτοβολταϊκών παραγωγών HELIOS
Σχετικά άρθρα
Με πράσινη ενέργεια λειτουργούν τα ελληνικά data center - Τί δείχνουν τα στοιχεία της Κομισιόν
Στην τελική ευθεία το νέο πλαίσιο για τα data centers - Εντάσσεται στο νομοσχέδιο του ΥΠΕΝ με την Οδηγία για την αγορά του ρεύματος που βγαίνει σε διαβούλευση
Η Επιτροπή ενισχύει την ενεργειακή απόδοση και τη βιωσιμότητα των κέντρων δεδομένων στην ΕΕ
Πώς η ΔΕΗ αλλάζει τους όρους του παιχνιδιού στα data centers
Στο ΥΠΕΝ οι προτάσεις του ΑΔΜΗΕ για την διαχείριση αιτημάτων σύνδεσης για data center – Υπέρ της εγγυητικής επιστολής – Πρόταση για μητρώο επενδυτών από την ΡΑΑΕΥ
Το δρόμο για ένα giga-scale project ύψους μέχρι και 30 δισ. ανοίγει η συμφωνία ΔΕΗ - Amazon - Το αποκλειστικό option της AWS, οι δεσμεύσεις του ελληνικού ομίλου και η Δ.Μακεδονία
ΑΦΗΣΤΕ ΤΟ ΣΧΟΛΙΟ ΣΑΣ
NEWSROOM